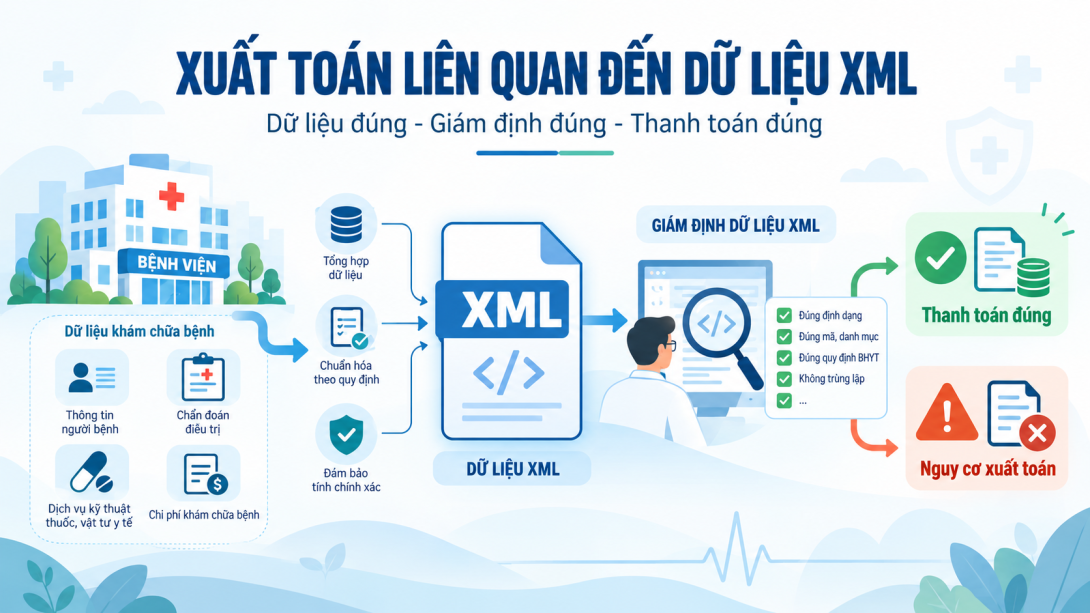
Khi tổng chi phí BHYT của một bệnh viện tăng, câu hỏi đầu tiên không nên là:
“Khoản nào đang bị sử dụng nhiều?”
Mà nên là:
“Chi phí tăng ở đâu, thuộc nhóm người bệnh nào, khoa nào, loại hình khám chữa bệnh nào, cấu phần chi phí nào và do ai chi trả?”
Một con số tổng:
100 tỷ đồng
gần như không cho biết nguyên nhân quản trị.
Nhưng nếu phân rã được thành:
bệnh → khoa → loại hình KCB → nhóm chi phí → nguồn chi trả → thời gian,
bệnh viện có thể nhận diện:
- số lượt tăng hay chi phí/lượt tăng;
- nhóm bệnh nào đóng góp nhiều nhất;
- khoa nào thay đổi cơ cấu sử dụng nguồn lực;
- điều trị nội trú hay ngoại trú tạo ra biến động;
- thuốc, DVKT, VTYT hay giường là driver chính;
- quỹ BHYT, người bệnh hay nguồn khác đang chịu phần chi phí thay đổi.
XML đặc biệt phù hợp cho loại phân tích này vì chi phí được gắn với episode, thuốc, dịch vụ, VTYT, khoa, loại hình KCB và các thành phần nguồn chi trả.
Tuy nhiên nguyên tắc của Chương 7 vẫn phải được giữ:
Cơ cấu chi phí cho biết chi phí đang tập trung và thay đổi ở đâu; nó không tự giải thích vì sao thay đổi và không tự chứng minh chi phí đó hợp lý hay không hợp lý.
1. Điểm bắt đầu là phân biệt “tổng chi phí” với “chi phí quỹ BHYT”
XML1 có nhiều chỉ tiêu tài chính khác nhau.
Theo chuẩn dữ liệu:
T_TONGCHI_BV: tổng chi phí của lần KCB/đợt điều trị;T_TONGCHI_BH: tổng chi phí trong phạm vi quỹ BHYT thanh toán;T_BNTT: phần người bệnh tự trả ngoài phạm vi quỹ;T_BNCCT: phần người bệnh cùng chi trả;T_BHTT: số tiền đề nghị cơ quan BHXH thanh toán;T_NGUONKHAC: phần do các nguồn khác chi trả.
Do đó câu:
“chi phí BHYT tăng 20%”
có thể mang nhiều nghĩa khác nhau.
Phải xác định đang nói đến:
T_TONGCHI_BV
hay:
T_TONGCHI_BH
hay:
T_BHTT.
2. Mẫu 01/BH cũng tách rõ các nhóm nguồn chi trả
Hướng dẫn Mẫu 01/BH của Thông tư 12/2026/TT-BTC sử dụng:
T_TONGCHI_BVcho tổng chi KCB;T_TONGCHI_BHcho phần trong phạm vi BHYT;T_BHTTcho phần đề nghị quỹ thanh toán;T_BNCCTcho phần cùng chi trả;T_NGUONKHACcho nguồn tài trợ, viện trợ;T_BNTTcho phần người bệnh tự trả.
Theo cấu trúc này:
Tổng chi KCB không đồng nghĩa số tiền quỹ BHYT phải chi.
Đây là nguyên tắc đầu tiên khi phân tích cơ cấu chi phí.
3. Cần xây “cost cube” thay vì chỉ một bảng tổng
Một mô hình phân tích phù hợp có thể dùng các dimension:
thời gian
bệnh/nhóm bệnh
khoa
loại hình KCB
nhóm chi phí
nguồn chi trả
cơ sở KCB
với các measure như:
- số người bệnh;
- số episode;
- tổng chi;
- chi bình quân;
- số tiền quỹ đề nghị thanh toán;
- cùng chi trả;
- tự trả;
- nguồn khác.
Khi đó có thể drill-down:
bệnh viện
→ nội trú
→ khoa Tim mạch
→ suy tim
→ thuốc
→ T_BHTT.
4. Hai chỉ số cơ bản nhất là “volume” và “cost per episode”
Có thể bắt đầu bằng:
Tổng chi phí = số episode × chi phí bình quân/episode.
Nếu tổng chi tăng 30% thì trước hết cần hỏi:
Volume tăng?
có nhiều lượt/episode hơn?
Unit cost tăng?
mỗi episode tốn nhiều hơn?
Hai tình trạng có ý nghĩa hoàn toàn khác nhau.
5. Chi phí tăng do số lượt khác với tăng do cường độ sử dụng
Ví dụ:
Trường hợp A
số lượt +30%
chi phí/lượt gần như không đổi.
Driver chính:
volume effect.
Trường hợp B
số lượt không đổi
chi phí/lượt +30%.
Driver nằm ở:
cost intensity / case-mix / price / service mix.
Không nên xử lý hai tình huống giống nhau.
6. Sau volume cần phân tích “case-mix”
Chi phí/lượt tăng có thể đơn giản vì:
người bệnh kỳ này nặng hơn.
Ví dụ tỷ trọng:
- bệnh nặng;
- phẫu thuật;
- bệnh có biến chứng;
- nhiều bệnh kèm;
- nội trú;
tăng lên.
Do đó:
higher average cost ≠ higher resource use for the same patient type.
Cần phân tích trong các nhóm bệnh tương đối đồng nhất trước khi đánh giá practice variation.
7. Phân tích theo bệnh nên bắt đầu từ chẩn đoán được mã hóa
Có thể dùng:
MA_BENH_CHINH;MA_BENH_KT;- các nhóm ICD phù hợp;
để xây:
chi phí theo nhóm bệnh.
Các chỉ số hữu ích gồm:
- số episode;
- tổng chi;
- chi bình quân/episode;
- median;
- P75/P90/P95;
- chi phí thuốc;
- DVKT;
- VTYT;
- ngày giường;
T_BHTT.
Nhưng cần nhớ:
mã bệnh thể hiện chẩn đoán đã được mã hóa, không tự phản ánh đầy đủ mức độ nặng.
8. Không nên phân tích mọi thứ chỉ bằng ICD chính
Một người bệnh có:
ICD chính A
nhưng chi phí lớn có thể phát sinh do:
- bệnh kèm B;
- biến chứng C;
- phẫu thuật D.
Nếu chỉ group theo:
MA_BENH_CHINH
thì toàn bộ chi phí vẫn bị gắn vào A.
Điều này phù hợp với một số báo cáo tổng hợp nhưng có thể gây sai lệch khi phân tích nguyên nhân.
9. Cần phân biệt “disease attribution” và “episode attribution”
Episode attribution
Toàn bộ chi phí của episode được gắn với bệnh chính.
Đơn giản và dễ tái lập.
Disease attribution
Cố gắng xác định từng thuốc/dịch vụ liên quan đến bệnh nào.
Phức tạp hơn nhiều và có thể cần:
MA_BENH;- timeline;
- hồ sơ;
- clinical relationship.
Không nên gọi hai phương pháp này như nhau.
10. Với quản trị tổng thể, episode attribution thường là bước đầu an toàn
Ví dụ có thể báo cáo:
tổng chi các episode có bệnh chính I50...
Điều này chính xác về mặt:
cohort definition.
Không nên diễn giải thành:
“toàn bộ số tiền đó dùng để điều trị suy tim”.
Một phần có thể phục vụ:
bệnh kèm hoặc biến chứng.
11. Nhóm ICD phải được chuẩn hóa hợp lý
Có thể phân tích:
- mã đầy đủ;
- nhóm 3 ký tự;
- chapter;
- nhóm bệnh quản trị tự xây.
Nếu mã quá chi tiết:
mẫu nhỏ.
Nếu gom quá rộng:
case-mix không đồng nhất.
Do đó cấp grouping phụ thuộc:
câu hỏi.
12. Phân tích theo khoa cần đặc biệt chú ý cấp dữ liệu
XML1 có MA_KHOA, có thể ghi các khoa người bệnh đã điều trị; trường hợp nhiều khoa, các mã có thể được ghi nối tiếp.
Nhưng XML2 và XML3 còn có MA_KHOA ở từng dòng chi tiết:
- XML2: khoa nơi chỉ định sử dụng thuốc;
- XML3: khoa nơi cung cấp DVKT, VTYT hoặc giường.
Vì vậy phân tích chi phí theo khoa có ít nhất hai cách hoàn toàn khác nhau.
13. Cách thứ nhất: gán toàn bộ episode cho một khoa
Ví dụ dùng:
khoa ra viện;
hoặc:
khoa chính.
Ưu điểm:
- đơn giản;
- phù hợp một số báo cáo quản trị.
Nhược điểm:
khoa cuối có thể nhận toàn bộ chi phí phát sinh tại nhiều khoa trước đó.
Do đó phải ghi rõ:
episode-attributed cost.
14. Cách thứ hai: phân bổ chi phí theo khoa phát sinh
Có thể dùng MA_KHOA ở XML2/XML3 để phân bổ:
thuốc → khoa chỉ định;
DVKT/VTYT/giường → khoa cung cấp tương ứng theo dữ liệu.
Đây thường là cách phù hợp hơn nếu câu hỏi là:
khoa nào sử dụng nguồn lực nào?
Nhưng vẫn phải hiểu ý nghĩa cụ thể của field.
15. Không nên dùng một khái niệm “chi phí khoa” cho mọi mục đích
Ví dụ:
khoa Ngoại chỉ định CT nhưng khoa CĐHA thực hiện.
Chi phí nên gắn cho:
khoa nào?
Tùy câu hỏi:
Utilization responsibility
Có thể quan tâm:
khoa chỉ định.
Service production
Có thể quan tâm:
khoa thực hiện.
Episode management
Có thể quan tâm:
khoa điều trị.
Ba góc nhìn đều hợp lý nhưng không giống nhau.
16. Vì vậy một dashboard khoa nên có nhiều perspective
Có thể tách:
Cost by treating department
Cost by ordering department
Cost by performing department
nếu dữ liệu cho phép.
Không nên trình bày một số duy nhất là:
“chi phí của khoa”
mà không nói phương pháp attribution.
17. Cần version-aware với danh mục khoa
Quyết định 1804/QĐ-BYT ban hành lại danh mục MA_KHOA; từ ngày 01/8/2026, Phụ lục 6 về mã khoa của Quyết định 2010/QĐ-BYT bị bãi bỏ.
Do đó khi phân tích qua nhiều giai đoạn:
cùng khoa thực tế có thể thay đổi code hoặc grouping.
Phải normalize về:
canonical department concept
nhưng vẫn giữ:
original code + effective version.
18. Loại hình KCB là dimension bắt buộc của phân tích chi phí
Không nên so chung:
khám bệnh;
điều trị ngoại trú;
nội trú;
điều trị ban ngày.
Mỗi loại hình có:
- cấu trúc chi phí;
- duration;
- intensity;
- payment pattern
khác nhau.
XML1 có MA_LOAI_KCB để ghi loại hình tương ứng.
19. Danh mục MA_LOAI_KCB thay đổi trong năm 2026
Quyết định 1804/QĐ-BYT ban hành danh mục mới và yêu cầu triển khai chậm nhất từ 01/8/2026; đồng thời bãi bỏ danh mục loại hình KCB của Quyết định 824 kể từ ngày đó.
Danh mục mới còn phân biệt thêm các tình huống như:
- nội trú dưới 4 giờ;
- nhận thuốc theo hẹn;
- KCB lưu động;
- KCB tại nhà;
- Y học gia đình;
- và các loại hình khác theo danh mục.
Vì vậy:
không được hard-code grouping lịch sử bằng một danh mục hiện tại duy nhất.
20. Điều này đặc biệt quan trọng khi so sánh trước–sau tháng 8/2026
Nếu một loại episode trước đây được mã vào nhóm A nhưng sau thay đổi danh mục được tách thành:
mã riêng,
dashboard có thể cho thấy:
nhóm A giảm mạnh;
nhóm mới tăng đột biến.
Đó có thể chỉ là:
coding effect.
Không phải:
thay đổi hoạt động thực tế.
21. Vì vậy cần tách “code change” khỏi “clinical change”
Khi một chỉ số thay đổi tại đúng thời điểm cập nhật danh mục:
phải kiểm tra mapping trước.
Một phương pháp tốt là xây:
canonical_treatment_type
để so sánh longitudinal.
Nhưng vẫn lưu:
mã thực tế được gửi theo từng thời kỳ.
22. Phân tích nguồn chi trả phải bắt đầu từ đúng khái niệm tài chính
Có thể hình dung:
Tổng chi KCB
được phân thành:
phần trong phạm vi BHYT;
người bệnh tự trả ngoài phạm vi;
các nguồn khác.
Phần trong phạm vi BHYT tiếp tục được chia:
quỹ BHYT đề nghị thanh toán;
người bệnh cùng chi trả.
Cấu trúc này được thể hiện trong Mẫu 01/BH.
Đây là nền tảng cho:
payer-mix analysis.
23. “Tỷ trọng quỹ BHYT” khác “mức hưởng BHYT”
Có thể tính ở mức bệnh viện:
T_BHTT / T_TONGCHI_BV.
Nhưng chỉ số này không phải:
mức hưởng của một người bệnh.
Nó là:
tỷ trọng chi phí tổng thể được đề nghị quỹ chi trả.
Mức hưởng cá nhân còn phụ thuộc:
- đối tượng;
- quyền lợi;
- khoản chi;
- điều kiện cụ thể.
Không nên nhập hai khái niệm.
24. Tỷ trọng người bệnh tự trả tăng cần được phân tích nguyên nhân
Nếu:
T_BNTT / T_TONGCHI_BV
tăng,
có thể do:
- tăng dịch vụ ngoài phạm vi;
- chênh lệch dịch vụ theo yêu cầu;
- thuốc/VTYT ngoài phạm vi;
- thay đổi cơ cấu người bệnh;
- thay đổi dịch vụ.
Không nên ngay lập tức kết luận:
quyền lợi BHYT giảm.
25. Tương tự, cùng chi trả tăng chưa chắc vì chính sách mức hưởng thay đổi
T_BNCCT có thể tăng vì:
- tổng chi trong phạm vi BHYT tăng;
- tỷ lệ nhóm người bệnh cùng chi trả tăng;
- case-mix thay đổi;
- số lượt tăng.
Do đó phải phân tích:
amount
và:
rate/share.
26. Nguồn khác cũng phải được giữ riêng
T_NGUONKHAC phản ánh phần chi trả từ nguồn khác ngoài phạm vi quỹ theo cấu trúc dữ liệu tương ứng.
Không nên cộng nguồn khác vào:
“quỹ BHYT thanh toán”.
Khi phân tích tài chính cần tách:
- quỹ BHYT;
- cùng chi trả;
- tự trả;
- nguồn khác.
27. Một dashboard nguồn chi trả nên xem cả số tiền và tỷ trọng
Ví dụ:
| Nguồn | Số tiền | % tổng chi |
|---|---|---|
| Quỹ BHYT | ... | ... |
| Người bệnh cùng chi trả | ... | ... |
| Người bệnh tự trả | ... | ... |
| Nguồn khác | ... | ... |
Nếu chỉ nhìn số tiền:
tất cả nguồn có thể tăng đơn giản vì số lượt tăng.
Tỷ trọng giúp thấy:
payer mix có thay đổi hay không.
28. Cơ cấu chi phí nên được decomposition tiếp theo nhóm chi phí
Sau khi biết:
bệnh/khoa/loại hình nào tăng,
cần hỏi:
tăng ở cấu phần nào?
Có thể phân tích các nhóm như:
- thuốc;
- máu/chế phẩm;
- VTYT;
- xét nghiệm;
- CĐHA;
- DVKT;
- tiền khám;
- ngày giường;
- vận chuyển;
- nhóm khác theo dữ liệu chuẩn.
Không nên dừng ở:
tổng chi khoa tăng 20%.
29. XML2 và XML3 là nguồn chính để giải thích tổng chi
XML1 cho biết tổng.
Nhưng chuẩn dữ liệu xác định T_TONGCHI_BV là tổng THANH_TIEN_BV từ XML2 và XML3; T_TONGCHI_BH tương tự được tổng hợp từ các dòng chi tiết tương ứng.
Do đó phân tích nguyên nhân chi phí phải drill-down:
XML1 → XML2/XML3.
Không nên cố giải thích từ XML1 đơn độc.
30. Phân tích phải reconciliation trước khi decomposition
Nếu XML1 ghi:
10 triệu
nhưng XML2/XML3 cộng lại:
9 triệu,
thì cơ cấu chi phí từ dòng chi tiết chưa đáng tin.
Do đó pipeline phải là:
reconcile → analyze.
Không nên:
analyze first → discover mismatch later.
31. Có bốn driver lớn của tăng chi phí
Về quản trị, có thể phân nhóm nguyên nhân thành:
Volume effect
nhiều episode hơn.
Case-mix effect
tỷ trọng bệnh nhân phức tạp hơn.
Price effect
giá của cùng resource thay đổi.
Intensity/mix effect
sử dụng nhiều resource hơn hoặc chuyển sang resource khác đắt hơn trong cùng loại bệnh nhân.
Đây là framework phân tích quản trị, không phải phân loại pháp lý.
32. Ví dụ về volume effect
Năm trước:
10.000 episode × 1 triệu = 10 tỷ.
Năm nay:
12.000 episode × 1 triệu = 12 tỷ.
Tổng tăng:
20%.
Nhưng:
cost/episode không đổi.
Driver chính:
volume.
Không nên kết luận:
sử dụng dịch vụ bình quân tăng.
33. Ví dụ về case-mix effect
Số lượt không đổi.
Nhưng tỷ lệ bệnh nặng tăng:
10% → 25%.
Chi phí/lượt tăng.
Nếu không stratify theo bệnh/mức độ phức tạp quan sát được:
dễ kết luận sai rằng khoa sử dụng nguồn lực nhiều hơn.
34. Ví dụ về price effect
Cùng thuốc X:
số lượng gần như không đổi,
nhưng đơn giá tăng.
Tổng chi tăng.
Đây khác với:
bác sĩ kê nhiều thuốc hơn.
Phải tách:
quantity × price.
35. Ví dụ về intensity effect
Số lượt, case-mix và giá tương đối ổn định.
Nhưng:
số DVKT/episode tăng.
Khi đó mới có bằng chứng rằng:
resource intensity thay đổi.
Sau đó mới cần hỏi:
vì sao?
36. Mix effect cũng rất quan trọng
Ví dụ tổng số thuốc không tăng nhưng:
tỷ trọng thuốc giá cao tăng.
Hoặc:
số xét nghiệm không tăng nhưng chuyển từ nhóm giá thấp sang kỹ thuật chuyên sâu.
Do đó cần phân tích:
composition,
không chỉ count.
37. Chi phí bình quân nên xem đồng thời mean và distribution
Chi phí y tế thường lệch phải.
Một số ca cực cao có thể làm mean tăng mạnh.
Do đó nên theo dõi:
- mean;
- median;
- P75;
- P90;
- P95;
- tổng chi nhóm high-cost.
Nếu chỉ dùng mean:
có thể hiểu sai toàn population.
38. “Top cost diseases” và “high average cost diseases” là hai bảng khác nhau
Top total cost
Bệnh phổ biến có thể đứng đầu dù chi phí/lượt thấp.
Top cost per episode
Bệnh hiếm, phức tạp có thể đứng đầu dù tổng chi nhỏ.
Cả hai đều cần xem.
Không nên dùng một ranking cho hai mục tiêu.
39. Phân tích Pareto rất hữu ích cho quản trị
Có thể hỏi:
20 nhóm bệnh nào tạo 80% chi phí?
10 thuốc nào tạo phần lớn chi phí khoa?
5 DVKT nào đóng góp nhiều nhất vào mức tăng?
Đây là cách ưu tiên nguồn lực rà soát.
Nhưng:
đóng góp lớn ≠ sử dụng sai.
40. Contribution to growth hữu ích hơn ranking tuyệt đối
Một thuốc có tổng chi rất lớn nhưng:
ổn định qua nhiều năm.
Trong khi thuốc khác tuy nhỏ hơn nhưng:
tăng thêm 5 tỷ trong quý.
Nếu mục tiêu là giải thích mức tăng:
cần xếp theo contribution to change.
Không chỉ:
total amount.
41. Cần so cả cơ cấu trong cùng bệnh
Ví dụ với bệnh A:
| Thành phần | Kỳ trước | Kỳ này |
|---|---|---|
| Thuốc | 30% | 45% |
| DVKT | 30% | 25% |
| Giường | 35% | 25% |
| Khác | 5% | 5% |
Tổng chi/lượt có thể không đổi nhưng:
practice mix đã thay đổi đáng kể.
Đó là signal cần giải thích.
42. Cần so cả cơ cấu trong cùng khoa
Nếu khoa A tăng tổng chi do:
số ca tăng,
khác với tăng do:
thuốc/episode tăng;
hoặc:
LOS tăng.
Một departmental dashboard nên drill:
lượt
→ chi/lượt
→ LOS
→ thuốc/lượt
→ DVKT/lượt
→ VTYT/lượt.
43. Không nên dùng raw cost để xếp hạng khoa “hiệu quả”
Khoa Hồi sức có thể chi phí cao hơn khoa Da liễu.
Điều đó không có ý nghĩa:
ICU kém hiệu quả.
So sánh phải:
- cùng clinical context;
- cùng loại bệnh;
- hoặc risk/case-mix adjusted.
Nếu không, ranking chỉ phản ánh:
chức năng chuyên môn khác nhau.
44. Có thể dùng “within-group benchmarking”
Một cách an toàn hơn là so:
cùng bệnh + cùng loại hình KCB + cùng nhóm tuổi + cùng khoa tương đồng.
Ví dụ:
chi phí trung bình episode viêm phổi nội trú
giữa:
các tháng;
các bác sĩ;
các khoa tương đồng.
Comparator càng hợp lý:
signal càng có giá trị.
45. Nhưng benchmark vẫn chỉ là signal
Nếu khoa A cao hơn:
25% so với peer,
đó chưa phải:
25% chi phí lãng phí.
Phần chênh có thể do:
- severity;
- referral;
- comorbidity;
- coding;
- outcome;
- practice variation.
Cần review trước khi kết luận.
46. Điều 13 chính là bối cảnh quản trị cho phân tích này
Thông tư 12 quy định cảnh báo khi chi phí bình quân tăng cao so với cơ sở tương đồng hoặc so với chính cơ sở cùng kỳ năm trước.
Sau cảnh báo, cơ sở phải:
rà soát chi phí;
xác định nguyên nhân chủ quan và khách quan;
xây dựng giải pháp đối với nguyên nhân chủ quan, bất cập.
Do đó phân tích cơ cấu chi phí phải phục vụ:
root-cause analysis.
Không phải:
tạo danh sách khoản cần cắt giảm.
47. Một “cost driver tree” phù hợp
Có thể xây:
Tổng chi
→ theo loại hình KCB
→ theo bệnh
→ theo khoa
→ theo nhóm chi phí
→ theo thuốc/DVKT/VTYT cụ thể
→ theo:
- số lượt;
- số lượng;
- giá;
- intensity.
Ở mỗi tầng hệ thống tính:
contribution to total
và:
contribution to growth.
48. Ví dụ một chuỗi phân tích đúng
Giả sử:
tổng
T_BHTTquý tăng 18%.
Phân tích cho thấy:
nội trú đóng góp 14/18 điểm phần trăm.
Trong nội trú:
khoa Ung bướu đóng góp lớn nhất.
Trong khoa:
nhóm bệnh A tăng mạnh.
Trong nhóm bệnh A:
số lượt chỉ tăng 5%;
chi phí/lượt tăng 25%.
Drill-down tiếp:
thuốc tăng 40%;
DVKT ổn định.
Tiếp tục:
thuốc X đóng góp 70% phần tăng thuốc.
Đến đây mới đặt câu hỏi:
do số bệnh nhân dùng X tăng, liều/số ngày tăng, giá tăng hay case-mix thay đổi?
Đây là analytics đúng hướng.
49. Không nên nhảy từ “thuốc X tăng” sang “kê thuốc X quá mức”
Phải tiếp tục phân tách:
number of treated patients;
quantity/patient;
treatment duration;
price;
diagnosis mix.
Ví dụ tổng tiền X tăng 50% nhưng:
số người bệnh đủ indication tăng 60%.
Khi đó intensity có thể thậm chí giảm.
50. Nguồn chi trả cũng giúp phát hiện thay đổi chính sách hoặc hành vi
Ví dụ:
T_BHTTtương đối ổn định
nhưng:
T_BNTTtăng mạnh.
Đây có thể là tín hiệu:
- tăng dịch vụ ngoài phạm vi;
- tăng dịch vụ theo yêu cầu;
- thay đổi product mix.
Cần phân tích riêng.
Không nên chỉ theo dõi chi quỹ.
51. Ngược lại, giảm tự trả chưa chắc là giảm tổng chi
Có thể:
tổng chi tăng,
nhưng nhiều khoản chuyển vào phạm vi BHYT.
Do đó phải theo dõi đồng thời:
amount + payer share.
52. Phân tích theo thời gian cần tránh seasonality
Một số bệnh có:
- mùa dịch;
- mùa mưa;
- Tết;
- các chu kỳ đặc thù.
So:
tháng này với tháng trước
có thể gây hiểu lầm.
Nên cân nhắc:
cùng kỳ năm trước
và:
rolling trend.
Điều 13 cũng sử dụng so sánh cùng kỳ năm trước như một căn cứ cảnh báo.
53. Phải ghi nhận thay đổi tổ chức bệnh viện
Ví dụ:
- mở khoa mới;
- chuyển kỹ thuật từ bệnh viện khác về;
- mở phòng can thiệp;
- tăng giường;
- thay đổi referral network.
Những thay đổi này có thể làm:
cơ cấu chi phí thay đổi mạnh
mà không phản ánh lạm dụng.
54. Phải ghi nhận thay đổi dữ liệu
Một mức tăng cũng có thể xuất phát từ:
- mapping được sửa;
- dữ liệu trước đây thiếu;
- danh mục thay đổi;
- hệ thống mới đưa vào hoạt động.
Do đó mọi change-point lớn nên kiểm tra:
technical cause
trước:
clinical cause.
55. Dr5 nên có hai lớp báo cáo
Financial structure dashboard
Trả lời:
tiền đang nằm ở đâu?
Review analytics
Trả lời:
nhóm nào có biến động đáng để rà soát?
Không nên biến mọi biểu đồ financial structure thành:
warning.
56. Một analytic signal nên có decomposition đi kèm
Thay vì:
“Khoa A tăng chi 32%”
nên hiển thị:
Lượt: +12%
Chi/lượt: +18%
Case-mix shift: có
Thuốc/lượt: +20%
DVKT/lượt: +2%
Giá bình quân thuốc: +8%
Payer mix: ổn định.
Người quản lý khi đó biết:
nên xem ở đâu.
57. Có thể xây “explainable cost alert”
Một cảnh báo tốt:
Chi phí nội trú nhóm bệnh X tăng 28% so với cùng kỳ.
Evidence analytics:
- episode +4%;
- chi phí/episode +23%;
- thuốc +30%;
- thuốc Y đóng góp 60% mức tăng;
- giá Y +2%;
- số người dùng Y +35%.
Kết luận:
candidate review: thay đổi utilisation của Y.
Không nên kết luận:
Y bị lạm dụng.
58. Phân loại kết quả vẫn giữ nguyên
Sai arithmetic/reconciliation
ERROR_TECH.
Không đủ dữ liệu để phân tích nguyên nhân
INFO_EVIDENCE.
Cơ cấu/tăng trưởng bất thường
WARN_REVIEW.
Có điều kiện thanh toán cụ thể và chứng minh vi phạm
PAYMENT_CONDITION.
Tổng tiền lớn chỉ làm:
priority tăng.
Không thay đổi finding class.
59. Không tạo các catalog mới cho phân tích cơ cấu
Không cần:
dr5_cost_group;dr5_department_cost;dr5_disease_cost;dr5_payer_group.
Các mã và relation pháp lý vẫn dùng sáu catalog chuẩn:
dr5_xml_field;dr5_xml_required;dr5_xml_relation;dr5_catalog_binding;dr5_payment_condition;dr5_legal_basis.
Analytics grouping nằm ở:
analytics/reporting layer.
60. dr5_catalog_binding đặc biệt quan trọng khi chuẩn hóa dimension
Có thể dùng để resolve:
- mã bệnh;
- mã khoa;
- loại hình KCB;
- nhóm dịch vụ;
- thuốc;
- VTYT;
theo:
catalog + version + effective date.
Nhờ đó cùng dashboard có thể phân tích nhiều kỳ mà vẫn biết:
code nào thuộc version nào.
61. dr5_xml_relation hỗ trợ kiểm tra trước khi tổng hợp
Các relation như:
SUM_COMPONENTS;ARITHMETIC_EQUALITY;CROSS_TABLE_RECONCILIATION;ATTRIBUTE_CONSISTENCY
có thể đảm bảo dataset tài chính:
đủ nhất quán trước analytics.
Điều này quan trọng hơn việc làm dashboard đẹp.
62. Pipeline phân tích phù hợp cho Dr5
Có thể tổ chức:
Raw XML
→ validate
→ resolve catalog/effective version
→ deduplicate submission
→ reconcile XML2/XML3 với XML1
→ reconstruct episode
→ normalize disease
→ normalize department
→ normalize treatment type
→ derive payer groups
→ derive service/cost groups
→ calculate volume and unit cost
→ calculate cost structure
→ compare period/comparator
→ decompose change
→ identify cost drivers
→ rank review candidates
→ retrieve source/clinical evidence when needed
→ root-cause review.
63. Ma trận chỉ số cơ bản
| Dimension | Chỉ số nên xem |
|---|---|
| Bệnh | lượt, tổng chi, chi/lượt, P90/P95 |
| Khoa | lượt, chi/lượt, thuốc/lượt, DVKT/lượt |
| Loại hình KCB | lượt, tổng chi, chi/lượt, tỷ trọng |
| Nguồn chi trả | số tiền, % tổng chi |
| Nhóm chi phí | số lượng, số tiền, % tổng |
| Thời gian | MoM, YoY, rolling trend |
| Tăng trưởng | contribution to growth |
| High-cost | số ca, tổng tiền, tỷ trọng |
64. Ma trận các câu hỏi quản trị quan trọng
| Quan sát | Câu hỏi tiếp theo |
|---|---|
| Tổng chi tăng | lượt hay chi/lượt? |
| Chi/lượt tăng | case-mix, giá hay intensity? |
| Khoa tăng cao | bệnh nào đóng góp? |
| Bệnh tăng cao | thuốc, DVKT hay giường? |
| Thuốc tăng | số bệnh nhân, quantity hay giá? |
| T_BHTT tăng | tổng chi hay payer mix thay đổi? |
| T_BNTT tăng | ngoài phạm vi hay cơ cấu dịch vụ? |
| Nội trú tăng | volume, LOS hay intensity? |
65. Mục tiêu cuối cùng là chuyển từ “bao nhiêu tiền?” sang “vì sao?”
Một báo cáo quản trị kém dừng ở:
quý này 150 tỷ.
Một báo cáo tốt hơn nói:
tăng 12% so cùng kỳ.
Một hệ thống phân tích tốt phải đi tiếp:
7 điểm phần trăm do số lượt tăng;
3 điểm do case-mix;
2 điểm do thuốc/lượt tăng;
và:
nhóm bệnh/khoa nào tạo ra thay đổi đó.
Đó mới là thông tin có thể hành động.
Kết luận
Phân tích cơ cấu chi phí từ XML không phải chỉ là:
chia tổng tiền thành các bảng nhỏ hơn.
Mục tiêu là tái dựng:
ai đang tạo chi phí
→ bệnh gì
→ điều trị ở đâu
→ theo loại hình nào
→ sử dụng nguồn lực gì
→ nguồn nào chi trả
→ và vì sao tổng chi thay đổi theo thời gian.
Mười nguyên tắc cần nhớ:
Phải phân biệt
T_TONGCHI_BV,T_TONGCHI_BH,T_BHTT,T_BNCCT,T_BNTTvàT_NGUONKHAC; chúng không phải các tên khác nhau của cùng một số tiền.
Tổng chi phải được drill-down từ XML1 về các dòng XML2/XML3; trước analytics phải reconciliation dữ liệu.
Tổng chi tăng phải tách ít nhất thành volume effect và thay đổi chi phí/episode.
Chi phí/episode tăng còn phải xem case-mix, price, intensity và service/drug mix.
Phân tích theo bệnh phải phân biệt episode attribution với việc thực sự gán từng chi phí cho từng diagnosis.
Phân tích theo khoa phải xác định rõ là khoa điều trị, khoa chỉ định hay khoa cung cấp dịch vụ; XML2/XML3 cho phép phân tích ở cấp dòng chi tiết tốt hơn việc chỉ dùng
MA_KHOAtổng hợp của XML1.
Phân tích loại hình KCB phải version-aware; từ 01/8/2026 danh mục cũ của QĐ824 được thay thế trong triển khai bởi danh mục ban hành theo QĐ1804.
Payer mix phải được phân tích bằng cả số tiền và tỷ trọng; thay đổi nguồn chi trả không tự động đồng nghĩa thay đổi quyền lợi BHYT.
Một cost driver lớn là nơi cần ưu tiên tìm nguyên nhân, không phải bằng chứng chi phí đó không hợp lý.
Điều 13 Thông tư 12 yêu cầu cơ sở phân tích nguyên nhân chủ quan và khách quan của gia tăng chi phí; vì vậy mục tiêu cuối của cost analytics phải là root-cause analysis và hành động quản trị, không phải tự động cắt giảm chi phí.
Đối với Dr5-XML, Bài 7.4 mở ra một năng lực quan trọng:
Explainable Cost Analytics.
Thay vì chỉ cảnh báo:
“Chi phí tăng 25%.”
Dr5 cần tiến tới trả lời:
25% tăng ở loại hình nào
→ nhóm bệnh nào
→ khoa nào
→ cấu phần chi phí nào
→ do số lượt, giá hay cường độ sử dụng
→ nguồn chi trả nào bị ảnh hưởng
→ hồ sơ nào cần rà soát tiếp.
Nhưng bước cuối vẫn phải giữ nguyên nguyên tắc của Chương 7:
Cost signal → Root-cause analysis → Targeted review.
Không phải:
Cost increase → Xuất toán.
Khi giữ được ranh giới đó, dữ liệu XML có thể trở thành nền tảng không chỉ cho giám định BHYT mà còn cho quản trị bệnh viện, quản trị nguồn lực, cải tiến thực hành và kiểm soát chi phí dựa trên bằng chứng.
- Đăng nhập để gửi ý kiến