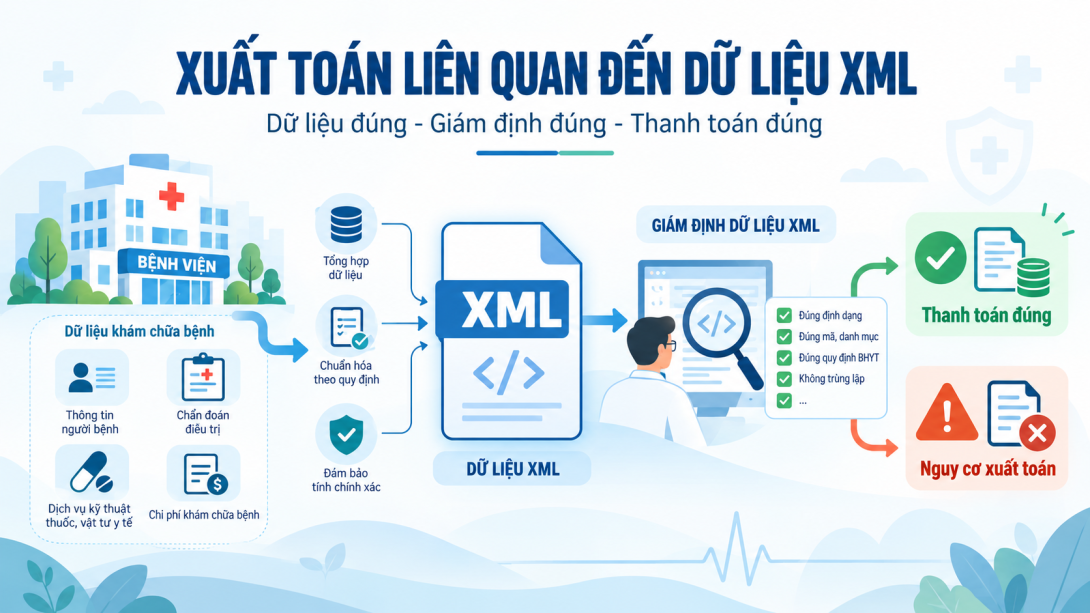
Hồ sơ đề nghị thanh toán BHYT không chỉ gồm các dòng XML chi tiết của từng người bệnh.
Theo Điều 5 Thông tư 12/2026/TT-BTC, hồ sơ đề nghị thanh toán gồm ba tầng dữ liệu chính:
- Bảng kê chi tiết theo chuẩn dữ liệu XML;
- Bảng tổng hợp đề nghị thanh toán hằng tháng – Mẫu 01/BH;
- Báo cáo quyết toán hằng quý – Mẫu 02/BH.
Cơ sở khám chữa bệnh chịu trách nhiệm về tính trung thực, chính xác và khớp đúng giữa Bảng kê chi tiết, Bảng tổng hợp, Báo cáo quyết toán và hồ sơ bệnh án.
Do đó một hồ sơ không thể được xem là hoàn chỉnh chỉ vì:
từng XML riêng lẻ đều hợp lệ.
Toàn bộ chuỗi còn phải bảo đảm:
Bảng kê chi tiết
→ tổng hợp tháng
→ tổng hợp quý
có thể tái tính và đối chiếu được.
Nguyên tắc trung tâm của Bài 6.5 là:
Dữ liệu tầng trên phải được sinh từ dữ liệu tầng dưới đã chốt đúng kỳ và đúng version; không được điều chỉnh số tổng chỉ để làm cho các biểu “bằng nhau”.
1. Ba tầng dữ liệu có vai trò khác nhau
Bảng kê chi tiết
Đây là lớp dữ liệu ở mức:
người bệnh / lần KCB / khoản chi.
Nó chứa các thông tin chi tiết để thực hiện:
- giám định;
- tính toán;
- đối chiếu;
- xác định khoản chi cụ thể.
Mẫu 01/BH
Là:
Bảng tổng hợp đề nghị thanh toán chi phí KCB BHYT hằng tháng.
Hướng dẫn Mẫu 01/BH quy định chi phí được tổng hợp từ Bảng kê chi tiết tạo lập theo định dạng XML.
Mẫu 02/BH
Là:
Báo cáo quyết toán chi phí KCB BHYT hằng quý.
Hướng dẫn Mẫu 02/BH quy định rõ:
Mẫu 02/BH được tổng hợp từ Mẫu 01/BH các tháng trong quý.
Như vậy quan hệ dữ liệu phải là:
XML chi tiết → Mẫu 01/BH tháng → Mẫu 02/BH quý.
Không nên xây ba nguồn tính độc lập.
2. Sai ở tầng dưới sẽ truyền lên tầng trên
Giả sử một hồ sơ XML có:
T_BHTTsai 500.000 đồng.
Nếu không sửa:
Mẫu 01/BH tháng sẽ sai 500.000 đồng.
Và nếu quý đó đã tổng hợp:
Mẫu 02/BH cũng sai 500.000 đồng.
Do đó việc xử lý một correction không chỉ hỏi:
“XML đã đúng chưa?”
Mà phải hỏi thêm:
Mẫu 01 tháng nào bị ảnh hưởng?
và:
Mẫu 02 quý nào bị ảnh hưởng?
Đây là:
upstream correction propagation.
3. Mẫu 01/BH phải được sinh trực tiếp từ Bảng kê chi tiết
Hướng dẫn Mẫu 01/BH ghi rõ:
chi phí KCB được tổng hợp từ Bảng kê chi tiết tạo lập theo XML.
Do đó kiến trúc đúng là:
claim detail dataset
→ aggregation engine
→ Mẫu 01/BH.
Không nên:
nhập lại thủ công số tiền vào Mẫu 01.
Cũng không nên:
lấy số liệu từ một báo cáo viện phí khác nếu báo cáo đó sử dụng logic kỳ hoặc phạm vi dữ liệu khác với Bảng kê đề nghị thanh toán.
4. Mẫu 01/BH không chỉ là một dòng tổng
Mẫu 01/BH vẫn giữ thông tin của từng người bệnh như:
- họ tên;
- ngày sinh;
- giới tính;
- mã thẻ;
- mã bệnh chính;
- ngày vào;
- ngày vào nội trú;
- ngày ra;
- số ngày điều trị;
- các cấu phần chi phí.
Do đó Mẫu 01 không chỉ cần:
tổng tiền cuối tháng đúng.
Mà còn phải bảo đảm:
từng dòng tổng hợp tương ứng đúng với hồ sơ chi tiết nguồn.
5. Công thức tài chính của Mẫu 01/BH phải được kiểm tra
Hướng dẫn Mẫu 01/BH xác định:
Cột 2 — Tổng chi KCB
Lấy từ:
T_TONGCHI_BV.
Và:
Cột 2 = Cột 3 + Cột 6 + Cột 7.
Cột 3 — Chi phí KCB BHYT
Lấy từ:
T_TONGCHI_BH.
Và:
Cột 3 = Cột 4 + Cột 5.
Trong đó:
- Cột 4 =
T_BHTT; - Cột 5 =
T_BNCCT; - Cột 6 =
T_NGUONKHAC; - Cột 7 =
T_BNTT.
Đây là các equality có độ chắc chắn cao và rất phù hợp để kiểm tra tự động.
6. Nhưng tính đúng của Mẫu 01 bắt đầu từ XML2 và XML3
Không nên chỉ kiểm tra:
Mẫu 01 có tự cân bằng không.
Bởi một biểu có thể cân bằng nhưng toàn bộ số tiền đều sai.
Như đã trình bày ở Chương 4:
T_TONGCHI_BVXML1 phải được hình thành từ tổngTHANH_TIEN_BVcủa XML2 và XML3.
Tương tự các cấu phần:
T_TONGCHI_BH;T_BNTT;T_BNCCT;T_BHTT;
phải reconcile về các dòng chi tiết tương ứng.
Do đó chuỗi kiểm tra đúng là:
XML2/XML3
→ XML1
→ Mẫu 01/BH.
Không phải chỉ:
XML1 → Mẫu 01.
7. Không được “cân” XML1 để khớp Mẫu 01
Nếu Mẫu 01 và XML1 lệch:
không sửa
T_TONGCHI_BVở XML1 cho bằng Mẫu 01.
Phải truy ngược:
XML2/XML3 nào tạo ra XML1?
record nào bị thiếu?
khoản nào bị duplicate?
version nào khác nhau?
có điều chỉnh nào chưa được propagate?
Tầng tổng hợp phải là:
kết quả của dữ liệu chi tiết.
Không phải:
“số chuẩn” để ép tầng chi tiết chạy theo.
8. Mẫu 02/BH phải được sinh từ các Mẫu 01 trong quý
Hướng dẫn Mẫu 02/BH quy định rõ:
Mẫu 02/BH được tổng hợp từ Mẫu 01/BH các tháng trong quý.
Do đó với quý III, logic phải là:
Mẫu 01 tháng 7
- Mẫu 01 tháng 8
- Mẫu 01 tháng 9
→ Mẫu 02 quý III.
Không nên:
query lại trực tiếp toàn bộ database quý bằng một logic khác.
Nếu hai pipeline khác nhau:
có thể cho ra hai kết quả khác nhau dù cùng dùng một database.
9. Mẫu 02/BH có các công thức tài chính tương ứng
Theo hướng dẫn Mẫu 02/BH:
- Cột 1: tổng số lượt KCB;
- Cột 2: tổng chi KCB;
- Cột 3: tổng chi phí trong phạm vi hưởng BHYT;
- Cột 4: chi phí đề nghị quỹ BHYT thanh toán;
- Cột 5: người bệnh cùng chi trả;
- Cột 6: nguồn tài trợ, viện trợ;
- Cột 7: người bệnh tự trả.
Về quan hệ:
Cột 3 = Cột 4 + Cột 5
và theo chính cấu trúc biểu:
Cột 2 = Cột 3 + Cột 6 + Cột 7.
Do đó Dr5 có thể kiểm tra song song:
arithmetic equality
và:
aggregation equality.
10. “Số lượt” cũng phải được đối chiếu, không chỉ số tiền
Một sai lầm thường gặp là chỉ reconciliation:
số tiền.
Mẫu 02 còn có:
tổng số lượt KCB.
Số lượt phải được tính từ:
các episode hợp lệ thuộc kỳ và nhóm KCB tương ứng.
Không nên đếm:
số dòng XML2/XML3.
Cũng không nên đếm:
số submission.
Một episode gửi điều chỉnh hai lần vẫn là:
một lần KCB,
không phải hai lượt.
11. Phải deduplicate submission trước khi tổng hợp
Một hồ sơ có thể có:
V1
→ điều chỉnh
→ V2.
Nếu aggregation engine cộng:
cả V1 và V2,
sẽ tạo double counting.
Do đó trước khi lập Mẫu 01 phải xác định:
effective version của từng hồ sơ trong kỳ.
Nguyên tắc:
một episode → một effective financial state
tại snapshot lập biểu.
Các version cũ vẫn phải lưu cho audit nhưng không được cộng lại.
12. Mẫu 09/BH có thể làm thay đổi Mẫu 01 và Mẫu 02
Các trạng thái của Mẫu 09/BH gồm:
- thu hồi đề nghị thanh toán;
- điều chỉnh dữ liệu gốc;
- bổ sung chi phí;
- đề nghị xin ý kiến cấp có thẩm quyền.
Ba trạng thái đầu có thể trực tiếp làm thay đổi:
số hồ sơ hoặc số tiền đang được tổng hợp.
Do đó mỗi Mẫu 09 cần xác định:
affected_month
và:
affected_quarter.
Không nên xem Mẫu 09 là workflow độc lập khỏi reconciliation.
13. Một correction phải có financial delta
Ví dụ:
V1: đề nghị quỹ thanh toán 10.000.000 đồng.
Sau Mẫu 09:
V2: còn 8.500.000 đồng.
Hệ thống phải biết:
delta = -1.500.000.
Sau đó:
Mẫu 01 tháng phải giảm 1.500.000;
và nếu quý đã được lập:
Mẫu 02 quý cũng phải phản ánh thay đổi đó theo đúng quy trình.
Không nên chỉ ghi:
“đã điều chỉnh”.
14. Ngược lại, bổ sung chi phí cũng phải propagate lên
Nếu cơ sở tự rà soát phát hiện:
một khoản hợp lệ bị bỏ sót
và sử dụng Mẫu 09 trạng thái 3:
Bổ sung chi phí đề nghị thanh toán,
thì sau khi được xử lý theo quy trình, hệ thống cần xác định ảnh hưởng đến:
Bảng kê chi tiết;
Mẫu 01;
Mẫu 02 nếu liên quan.
Bảo vệ doanh thu không chỉ là giảm xuất toán.
Nó còn gồm:
phát hiện khoản hợp lệ chưa được đề nghị thanh toán.
15. Reconciliation phải được thực hiện theo cùng kỳ dữ liệu
Một hồ sơ phải thuộc đúng:
- tháng;
- quý;
- năm quyết toán.
Nếu một episode được phân vào tháng 8 ở Bảng kê nhưng:
lại được tổng hợp vào tháng 9,
tổng số cả năm có thể vẫn bằng nhau nhưng:
Mẫu 01 từng tháng sẽ sai.
Đây là:
period allocation error.
Vì vậy reconciliation cần hai chiều:
Amount reconciliation
số tiền có bằng không?
Period reconciliation
số tiền có nằm đúng kỳ không?
16. Không được chỉ kiểm tra tổng năm
Nếu tháng 7:
thiếu 100 triệu,
tháng 8:
thừa 100 triệu,
thì:
tổng năm vẫn bằng.
Nhưng hồ sơ tháng vẫn sai.
Do đó phải đối chiếu theo hierarchy:
episode
→ month
→ quarter
→ year.
Không được chỉ so:
annual grand total.
17. Phân nhóm loại hình KCB cũng phải khớp
Mẫu 01/BH và Mẫu 02/BH phân nhóm dữ liệu theo các hình thức KCB như:
- KCB ngoại trú;
- điều trị ngoại trú;
- điều trị ban ngày;
- điều trị nội trú.
Do đó tổng tiền có thể đúng nhưng:
phân sai nhóm.
Ví dụ:
một episode nội trú được tổng vào điều trị ban ngày.
Khi đó:
grand total vẫn đúng,
nhưng:
báo cáo theo loại hình sai.
Đây là:
ATTRIBUTE_CONSISTENCY + SUM_COMPONENTS.
18. Cần lưu ý thay đổi danh mục MA_LOAI_KCB năm 2026
Hướng dẫn Mẫu 01/BH và Mẫu 02/BH trong Thông tư 12/2026/TT-BTC vẫn diễn giải việc phân nhóm dựa trên danh mục MA_LOAI_KCB của Quyết định 824/QĐ-BYT.
Tuy nhiên Quyết định 1804/QĐ-BYT ngày 19/6/2026 đã ban hành danh mục mã loại hình KCB mới; các đơn vị phải thực hiện chậm nhất từ 01/8/2026 và Phụ lục 1 của Quyết định 824 bị bãi bỏ từ ngày này.
Do đó hệ thống không nên hard-code vĩnh viễn:
01,06,07 → nhóm A, v.v.
Mà phải có:
effective-date-aware grouping.
Khi triển khai thực tế, cần đối chiếu hướng dẫn kỹ thuật và danh mục có hiệu lực tại kỳ báo cáo.
19. Đây là một ví dụ điển hình của version-aware reporting
Cùng một báo cáo:
Mẫu 01/BH,
nhưng dữ liệu tháng 6/2026 và tháng 9/2026 có thể phải resolve:
MA_LOAI_KCB
theo hai giai đoạn danh mục khác nhau.
Do đó:
report template version
và:
catalog version
là hai dimension riêng.
Không được cho rằng:
biểu mẫu không đổi → danh mục cũng không đổi.
20. Nhiều cơ sở trong cùng một hợp đồng phải được tách đúng
Hướng dẫn Mẫu 01 và Mẫu 02 quy định khi một hợp đồng có nhiều cơ sở KCB:
- Phần A tổng hợp cơ sở trực tiếp ký hợp đồng;
- các phần tiếp theo tổng hợp các cơ sở trực thuộc.
Do đó phải kiểm tra:
MA_CSKCB/ facility context
trước khi aggregation.
Nếu tổng chung toàn hệ thống đúng nhưng:
phân bổ sai giữa các cơ sở,
Bảng tổng hợp vẫn không đúng.
21. Không nên group chỉ theo tên cơ sở
Các cơ sở có thể:
- đổi tên;
- tên viết tắt khác nhau;
- dữ liệu nhập không thống nhất.
Aggregation phải dùng:
định danh/mã cơ sở
làm khóa chính.
Tên chỉ dùng:
hiển thị.
Đây là nguyên tắc master-data rất quan trọng khi lập biểu nhiều cơ sở.
22. Phản hồi sai lệch từ Cổng phải được coi là một reconciliation case
Điều 9 quy định Cổng phản hồi chậm nhất 48 giờ khi:
- Bảng tổng hợp sai lệch với Bảng kê chi tiết;
- Báo cáo quyết toán không khớp Bảng tổng hợp.
Khi nhận phản hồi này, không nên chỉ hỏi:
“Hai tổng lệch bao nhiêu?”
Mà phải xác định:
những record nào tạo ra chênh lệch.
23. Reconciliation tốt phải giải thích được difference
Ví dụ:
Mẫu 01 = 10.000.000.000
Bảng kê chi tiết = 9.985.000.000
chênh = 15.000.000.
Hệ thống không nên chỉ trả:
FAIL: 15,000,000.
Nó cần chỉ ra:
4 hồ sơ chưa vào Mẫu 01;
1 hồ sơ bị tính hai lần;
2 hồ sơ đang sử dụng version cũ.
Khi đó người xử lý mới sửa được nguyên nhân.
24. Cần có “contributing record set”
Đối với mỗi mismatch, Dr5 nên tạo:
difference_set.
Ví dụ:
| MA_LK | Chi tiết | Mẫu 01 | Chênh | Nguyên nhân candidate |
|---|---|---|---|---|
| A | 1.000.000 | 0 | 1.000.000 | missing |
| B | 2.000.000 | 4.000.000 | -2.000.000 | duplicate |
| C | 3.000.000 | 2.500.000 | 500.000 | old version |
Như vậy reconciliation trở thành một công cụ điều tra.
25. Không được “thêm một dòng điều chỉnh” chỉ để làm tổng bằng nhau nếu chưa biết nguyên nhân
Nếu chênh 15 triệu:
tạo một dòng “điều chỉnh -15 triệu”
để hai biểu cân bằng
là cách xử lý nguy hiểm.
Vì:
- không biết hồ sơ nào sai;
- không biết khoản nào bị ảnh hưởng;
- không thể truy về HSBA;
- khó giải trình sau này.
Điều chỉnh phải xảy ra ở:
business record gây chênh lệch.
26. Cần thống nhất quy tắc rounding
Mẫu 01/BH hiển thị số tiền đến đơn vị đồng.
Mẫu 02/BH cũng làm tròn đến đơn vị đồng.
Do đó aggregation engine cần thống nhất:
- kiểu số;
- thời điểm làm tròn;
- quy tắc làm tròn.
Không nên:
mỗi tầng tự làm tròn theo một cách.
Với Dr5, các phép tính tiền nên sử dụng:
Decimal/fixed precision,
không dùng floating-point nhị phân tùy tiện.
27. Đối chiếu không chỉ là equality cuối cùng
Có ít nhất năm lớp reconciliation cần chạy.
1. Line-level
XML2/XML3 có tính đúng không?
2. Episode-level
XML2/XML3 → XML1 có khớp không?
3. Monthly claim-level
XML1/Bảng kê → Mẫu 01 có khớp không?
4. Quarterly-level
các Mẫu 01 → Mẫu 02 có khớp không?
5. Post-adjustment
các correction/Mẫu 09 đã propagate đầy đủ chưa?
Nếu bỏ một lớp:
tổng cuối cùng vẫn có thể “tình cờ” bằng nhau.
28. Đối chiếu cần thực hiện trước khi ký số
Một quy trình tốt:
freeze dataset
→ calculate
→ validate
→ reconcile
→ review
→ sign
→ submit.
Không nên:
ký Mẫu 01
rồi sau đó vẫn cho phép các hồ sơ tháng đó thay đổi âm thầm.
Nếu có correction sau khi ký:
phải tạo version mới theo quy trình.
29. Cần có trạng thái khóa kỳ
Về CNTT, tháng/quý nên có lifecycle như:
OPEN
→ CALCULATING
→ RECONCILIATION_PENDING
→ RECONCILED
→ SIGNED
→ SUBMITTED
→ CORRECTION_REQUIRED
→ REOPENED_FOR_CORRECTION
→ RESUBMITTED
→ CLOSED.
Không nên chỉ có:
“đã gửi / chưa gửi”.
30. “Khóa kỳ” không đồng nghĩa cấm mọi điều chỉnh
Sau khi gửi, pháp luật vẫn cho phép các workflow điều chỉnh.
Do đó CLOSED không nên có nghĩa:
không bao giờ sửa được.
Đúng hơn:
không được sửa âm thầm.
Muốn thay đổi:
mở correction transaction → lưu old/new version → chạy lại reconciliation → ký/gửi lại.
31. Mẫu 01 và Mẫu 02 phải dùng cùng một nguồn version
Giả sử:
Mẫu 01 tháng 8 đã được điều chỉnh V2.
Nhưng khi lập Mẫu 02 quý III hệ thống lại lấy:
Mẫu 01 tháng 8 V1.
Quý sẽ sai dù từng file riêng lẻ từng được xác nhận.
Do đó:
Mẫu 02 phải reference exact version của từng Mẫu 01 đầu vào.
Ví dụ nội bộ:
Q3 = JUL + AUG + SEP.
Đây là dữ liệu provenance quan trọng.
32. Cần giữ snapshot của kỳ đã gửi
Không nên lập lại Mẫu 01 lịch sử từ database hiện tại rồi giả định:
đó là bản đã gửi trước đây.
Database hiện tại có thể đã thay đổi.
Cần giữ:
submitted snapshot.
Khi audit:
reconstructed current report
và:
actually submitted report
là hai khái niệm khác nhau.
33. Số liệu quyết toán phải nối được với kết quả giám định
Mục tiêu cuối của dữ liệu không chỉ là:
làm Mẫu 02 đúng tổng.
Sau giám định còn có:
- chi phí đề nghị;
- chi phí bị từ chối;
- chi phí chưa thống nhất;
- chi phí được quyết toán.
Biên bản giám định cũng ghi nhận số tiền đề nghị trước và sau điều chỉnh, cùng nội dung giám định và phần chưa thống nhất.
Do đó reporting architecture nên giữ được:
claimed amount
→ adjusted amount
→ denied amount
→ disputed amount
→ settled amount.
Không nên chỉ lưu một con số:
final_amount.
34. Ma trận kiểm tra trước khi gửi Mẫu 01/BH
| Kiểm tra | Điều kiện |
|---|---|
| Tất cả episode thuộc đúng tháng | PASS |
| Chỉ effective version được tổng hợp | PASS |
| Không duplicate episode | PASS |
| XML2/XML3 → XML1 khớp | PASS |
| Các công thức XML1 khớp | PASS |
| XML1 → dòng Mẫu 01 khớp | PASS |
| Phân nhóm loại hình KCB đúng version | PASS |
| Phân đúng cơ sở trong hợp đồng | PASS |
| Công thức cột 2 và cột 3 đúng | PASS |
| Các correction đã propagate | PASS |
Chỉ sau đó mới nên:
ký và gửi.
35. Ma trận kiểm tra trước khi gửi Mẫu 02/BH
| Kiểm tra | Điều kiện |
|---|---|
| Có đủ Mẫu 01 các tháng trong quý | PASS |
| Mỗi Mẫu 01 dùng đúng final/effective version | PASS |
| Tổng số lượt = tổng các tháng | PASS |
| Tổng chi = tổng các tháng | PASS |
| T_BHTT/cùng chi trả/nguồn khác/tự trả khớp | PASS |
| Phân nhóm KCB khớp | PASS |
| Phân theo cơ sở khớp | PASS |
| Không cộng lại hồ sơ điều chỉnh hai lần | PASS |
| Rounding thống nhất | PASS |
| Tổng Mẫu 02 có thể trace ngược về Mẫu 01 | PASS |
36. Kiến trúc Dr5-XML
Không cần tạo thêm các catalog chuyên biệt cho Mẫu 01 hoặc Mẫu 02.
Sáu catalog hiện tại vẫn phục vụ việc kiểm tra dữ liệu nguồn:
dr5_xml_field;dr5_xml_required;dr5_xml_relation;dr5_catalog_binding;dr5_payment_condition;dr5_legal_basis.
Đối với reconciliation, có thể sử dụng các relation như:
SUM_COMPONENTS
ARITHMETIC_EQUALITY
CROSS_TABLE_RECONCILIATION
ATTRIBUTE_CONSISTENCY.
Phần:
month/quarter snapshot, version, submission
thuộc lớp workflow/reporting, không cần biến thành catalog pháp lý mới.
37. Generic implementations phù hợp
Có thể sử dụng:
arithmetic_equality;sum_components;cross_table_reconciliation;period_membership;effective_version_resolver;duplicate_episode_constraint;aggregate_reconciliation;report_version_consistency.
Các công thức và mapping cụ thể nên được cấu hình theo:
version + effective period.
Không hard-code:
“Mẫu 01 luôn dùng chính xác danh sách mã của QĐ824”
vì danh mục loại hình KCB đã thay đổi trong năm 2026.
38. Pipeline tổng hợp phù hợp
Một pipeline an toàn có thể là:
1. Chốt snapshot dữ liệu chi tiết
→ 2. Resolve effective submission của từng episode
→ 3. Validate XML2/XML3
→ 4. Reconcile lên XML1
→ 5. Xác định tháng/quý
→ 6. Resolve MA_LOAI_KCB theo catalog có hiệu lực
→ 7. Phân cơ sở/hình thức KCB
→ 8. Sinh Mẫu 01/BH
→ 9. Reconcile Mẫu 01 với Bảng kê
→ 10. Chốt các Mẫu 01 trong quý
→ 11. Sinh Mẫu 02/BH
→ 12. Reconcile Mẫu 02 với các Mẫu 01
→ 13. Ký số
→ 14. Gửi Cổng.
Nếu một bước FAIL:
không nên cố sinh tầng tiếp theo như thể dữ liệu đã hợp lệ.
Kết luận
Đối chiếu Bảng kê chi tiết, Mẫu 01/BH và Mẫu 02/BH không phải là một phép:
“so xem tổng tiền có bằng nhau không.”
Mà phải bảo đảm toàn bộ chuỗi:
đúng episode
→ đúng version
→ đúng khoản chi
→ đúng tổng XML1
→ đúng tháng
→ đúng loại hình KCB
→ đúng cơ sở
→ đúng Mẫu 01
→ đúng quý
→ đúng Mẫu 02.
Chín nguyên tắc cần nhớ:
Mẫu 01/BH được tổng hợp từ Bảng kê chi tiết XML.
Mẫu 02/BH được tổng hợp từ các Mẫu 01/BH trong quý.
Tầng tổng hợp phải được sinh từ tầng chi tiết, không được chỉnh số tổng để ép khớp.
Chỉ effective version của một episode được đưa vào tổng hợp; version cũ được giữ để audit nhưng không được cộng lại.
Đối chiếu phải kiểm tra cả số tiền, số lượt, loại hình KCB, cơ sở và kỳ dữ liệu.
Correction/Mẫu 09 có thể làm thay đổi cả Mẫu 01 và Mẫu 02 nên phải có cơ chế propagation.
Cổng phản hồi trong tối đa 48 giờ khi Mẫu tổng hợp lệch Bảng kê hoặc Báo cáo quyết toán không khớp Bảng tổng hợp.
Hướng dẫn Mẫu 01/02 trong Thông tư 12 còn dẫn chiếu QĐ824 về
MA_LOAI_KCB, nhưng từ 01/8/2026 Phụ lục 1 QĐ824 đã bị QĐ1804 bãi bỏ; hệ thống phải resolve danh mục theo thời điểm hiệu lực thay vì hard-code mapping cũ.
Mọi báo cáo đã gửi phải có snapshot/version để có thể tái dựng chính xác dữ liệu tại thời điểm gửi.
Đối với Dr5-XML, Bài 6.5 là nền tảng của một Claim Reconciliation Engine.
Mục tiêu không phải chỉ tạo ra:
PASS / FAIL,
mà phải có khả năng trả lời:
chênh bao nhiêu → chênh ở hồ sơ nào → vì sao chênh → version nào đúng → correction nào gây thay đổi → tháng/quý nào bị ảnh hưởng.
Khi đó chuỗi:
XML chi tiết → Bảng tổng hợp tháng → Báo cáo quyết toán quý
trở thành một dòng dữ liệu có thể tái tính, truy vết và kiểm toán đầy đủ, thay vì ba biểu mẫu được lập độc lập rồi “cân số” ở cuối kỳ.
- Đăng nhập để gửi ý kiến