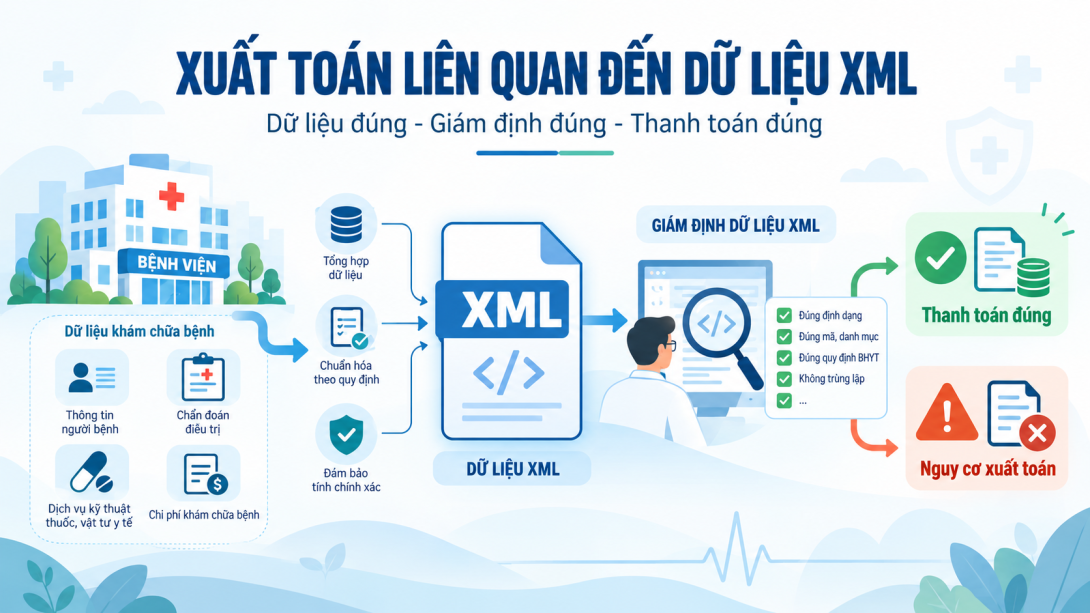
Trong thực tế quản lý BHYT, nhiều trạng thái tài chính rất khác nhau thường bị gọi chung bằng một từ:
“xuất toán”.
Cách gọi này thuận tiện trong giao tiếp nhưng không đủ chính xác để quản trị dữ liệu, giải trình hoặc đánh giá hiệu quả thanh toán.
Một khoản chi có thể:
- được cơ sở tự rút khỏi đề nghị thanh toán;
- được cơ sở điều chỉnh dữ liệu hoặc số tiền;
- bị cơ quan BHXH từ chối thanh toán trong quá trình giám định;
- chưa được quyết toán vì còn vướng mắc;
- đã đủ điều kiện nhưng chưa được quyết toán do vượt dự kiến chi;
- đã được quyết toán và thanh toán;
- hoặc đã thanh toán nhưng sau đó bị yêu cầu thu hồi.
Đây là những trạng thái có:
thời điểm phát sinh khác nhau, chủ thể quyết định khác nhau, căn cứ khác nhau và hậu quả tài chính khác nhau.
Nghị định 188/2025/NĐ-CP phân biệt rất rõ hai khái niệm quan trọng:
từ chối thanh toán xảy ra trong quá trình giám định và trước khi thanh toán;
trong khi:
thu hồi áp dụng đối với khoản chi đã được thanh toán nhưng sau đó được phát hiện không đúng quy định.
Nguyên tắc trung tâm của Bài 6.8 là:
Không quản lý một khoản chi chỉ bằng trạng thái “được thanh toán / bị xuất toán”. Phải quản lý toàn bộ lifecycle từ đề nghị, điều chỉnh, giám định, quyết toán, thanh toán đến thu hồi hoặc giải quyết lại sau đó.
1. Trước tiên phải phân biệt “đề nghị thanh toán” với “đã thanh toán”
Một khoản tiền trong XML hoặc Bảng kê chi tiết ban đầu là:
chi phí cơ sở đề nghị quỹ BHYT thanh toán.
Nó chưa phải:
khoản quỹ đã công nhận;
và càng chưa phải:
tiền đã được chuyển cho bệnh viện.
Có thể hình dung:
CLAIMED
→ ADJUDICATED
→ SETTLED
→ PAID.
Chỉ khi xác định khoản tiền đang ở bước nào mới có thể dùng đúng thuật ngữ.
2. “Điều chỉnh chi phí” là khái niệm rộng hơn “từ chối thanh toán”
Điều chỉnh có thể xuất phát từ chính cơ sở.
Ví dụ sau rà soát, cơ sở phát hiện:
- dữ liệu sai;
- số lượng sai;
- giá trị thanh toán sai;
- khoản chi không nên tiếp tục đề nghị;
- hoặc ngược lại có khoản chi hợp lệ bị bỏ sót.
Mẫu 09/BH cho phép bốn hướng xử lý:
- Thu hồi đề nghị thanh toán;
- Điều chỉnh thông tin dữ liệu gốc;
- Bổ sung chi phí đề nghị thanh toán;
- Đề nghị xin ý kiến cấp có thẩm quyền.
Như vậy:
adjustment không đồng nghĩa denial.
Một adjustment có thể làm:
- giảm chi phí;
- tăng chi phí;
- thay đổi dữ liệu nhưng không đổi tổng tiền;
- hoặc giữ nguyên khoản tiền và chuyển sang trạng thái cần xem xét.
3. “Thu hồi đề nghị thanh toán” trong Mẫu 09/BH không phải “thu hồi sau thanh toán”
Đây là distinction rất quan trọng.
Mẫu 09/BH trạng thái 1 sử dụng cụm từ:
Thu hồi đề nghị thanh toán.
Bản chất là:
cơ sở không tiếp tục đề nghị quỹ thanh toán khoản đó trong claim đang xử lý.
Khoản tiền:
chưa nhất thiết đã từng được quỹ chuyển cho cơ sở.
Trong khi Điều 52 Nghị định 188 quy định:
thu hồi chi phí KCB BHYT đã thanh toán nhưng sau đó phát hiện không đúng quy định.
Do đó phải có hai trạng thái khác nhau:
CLAIM_WITHDRAWN
và:
POST_PAYMENT_RECOVERY.
Không được gọi chung:
“thu hồi”.
4. Cơ sở tự điều chỉnh không phải là cơ quan BHXH từ chối thanh toán
Giả sử Dr5 tiền giám định phát hiện:
khoản chi 2 triệu đồng không đủ căn cứ.
Bệnh viện rà soát và chủ động loại khoản đó trước khi quyết toán.
Đây là:
provider-initiated adjustment.
Không nên thống kê nó như:
“BHXH xuất toán 2 triệu”.
Việc phân biệt này rất quan trọng khi đánh giá:
- chất lượng tiền giám định;
- tỷ lệ từ chối thực sự của BHXH;
- hiệu quả tự kiểm soát của bệnh viện.
5. Từ chối thanh toán được Nghị định 188 định nghĩa rất cụ thể
Khoản 1 Điều 51 Nghị định 188/2025/NĐ-CP xác định từ chối thanh toán là việc cơ quan BHXH không thanh toán các chi phí KCB BHYT được xác định không đúng quy định của pháp luật về BHYT và KCB:
trong quá trình giám định
và:
trước khi thanh toán cho cơ sở KCB.
Hai điều kiện thời điểm này rất quan trọng:
during adjudication + before payment.
Nếu tiền đã được thanh toán rồi thì không còn gọi đúng nghĩa Điều 51 là:
từ chối thanh toán.
6. Từ chối thanh toán phải có ba thành phần tối thiểu
Khoản 2 Điều 51 yêu cầu việc từ chối phải nêu rõ:
- căn cứ;
- lý do từ chối;
- số tiền bị từ chối;
trong Biên bản giám định. Quy định này bao gồm cả những chi phí được xử lý tự động khi cơ sở gửi dữ liệu điện tử.
Do đó một kết quả kiểu:
“không hợp lý – từ chối”
nhưng không thể xác định:
căn cứ nào + khoản nào + số tiền bao nhiêu
là chưa đủ cho một hệ thống quản trị finding tốt.
7. Một khoản bị từ chối vẫn có quyền được xem xét lại
Khoản 3 Điều 51 quy định cơ sở KCB có quyền:
- kiến nghị cơ quan BHXH xem xét lại;
- hoặc kiến nghị cơ quan có thẩm quyền xem xét, giải quyết theo quy định.
Do đó:
DENIED
không nhất thiết đồng nghĩa:
IRREVOCABLY_FINAL.
Nếu cơ sở có căn cứ:
case có thể tiếp tục ở trạng thái
DISPUTED.
8. Nhưng “có quyền kiến nghị” không làm khoản bị từ chối tự động trở thành khoản phải thanh toán
Trong thời gian tranh luận, cần phân biệt:
quan điểm của cơ sở
với:
trạng thái quyết toán hiện tại.
Nếu Mẫu 05 xác định khoản đó:
từ chối,
thì hệ thống tài chính phải phản ánh đúng tình trạng hiện tại.
Đồng thời case-management vẫn giữ:
facility_disputes = TRUE.
Hai thông tin có thể cùng tồn tại.
9. “Chưa quyết toán” khác hoàn toàn “từ chối thanh toán”
Mẫu 05/BH tách:
chi phí từ chối quyết toán
và:
chi phí chưa quyết toán.
Cột 6 Mẫu 05 dành cho khoản còn vướng mắc khi quy định hiện hành chưa xác định được nội dung thuộc phạm vi quỹ thanh toán và cơ sở đề nghị cấp có thẩm quyền xem xét; hướng dẫn nhấn mạnh không ghi vào đây chi phí đã xác định không đủ điều kiện thanh toán.
Do đó:
UNRESOLVED ≠ DENIED.
10. Không được đưa khoản chưa quyết toán vào “tổng xuất toán”
Nếu bệnh viện có:
- từ chối: 2 tỷ;
- chưa quyết toán do vướng mắc: 1 tỷ;
thì không nên báo cáo:
“xuất toán 3 tỷ”.
Đúng hơn phải tách:
2 tỷ đang bị từ chối
và:
1 tỷ đang chờ giải quyết.
Khoản 1 tỷ sau này có thể:
- được quyết toán;
- được quyết toán một phần;
- hoặc cuối cùng bị xác định không đủ điều kiện.
11. Chi phí vượt dự kiến chi cũng không phải từ chối thanh toán
Mẫu 06/BH còn có một trạng thái khác:
chi phí vượt dự kiến chi.
Hướng dẫn Mẫu 06 quy định Mã số 27 phản ánh:
số chi đã được tổng hợp nhưng chưa quyết toán do vượt số dự kiến chi cơ sở còn được sử dụng.
Khoản này khác:
chi phí từ chối do không đúng quy định.
Do đó:
OVER_PROJECTED_EXPENDITURE
không nên được tính vào:
DENIED_AMOUNT.
12. “Đã tổng hợp vào quyết toán” cũng chưa phải “đã thanh toán”
Mẫu 06 phân biệt:
- tổng hợp vào quyết toán;
- số được quyết toán;
- số phải thanh toán;
- số đã thanh toán.
Do đó một khoản có thể:
ACCEPTED_FOR_SETTLEMENT
nhưng vẫn:
UNPAID.
Khi phân tích dòng tiền phải tách:
adjudication status
khỏi:
cash status.
13. Thu hồi chỉ bắt đầu sau khi khoản chi đã được thanh toán
Khoản 1 Điều 52 Nghị định 188 quy định việc thu hồi áp dụng đối với:
các chi phí KCB BHYT đã thanh toán
nhưng được phát hiện không đúng quy định qua:
- thanh tra;
- kiểm tra;
- kiểm toán;
- giải quyết vướng mắc;
- xử lý vi phạm pháp luật của cơ quan có thẩm quyền;
- hoặc phát hiện trong quá trình tổ chức thực hiện.
Đây chính là mốc phân biệt rõ nhất:
chưa trả → từ chối thanh toán;
đã trả → có thể phát sinh thu hồi.
14. Thu hồi không phải chỉ là sửa số liệu kỳ cũ
Thu hồi tạo ra:
một nghĩa vụ tài chính phải nộp lại quỹ.
Khoản 2 Điều 52 quy định căn cứ kết luận hoặc kết quả xử lý của cấp có thẩm quyền, giám đốc cơ quan BHXH ban hành văn bản thu hồi thuộc thẩm quyền.
Văn bản phải nêu:
- căn cứ pháp lý;
- nội dung vi phạm;
- số tiền thu hồi;
- thời hạn thực hiện;
- trách nhiệm của tổ chức, cá nhân liên quan.
Cơ sở có trách nhiệm nộp lại kinh phí bị thu hồi vào Quỹ BHYT.
Như vậy:
RECOVERY_ORDER
là một event pháp lý–tài chính riêng.
15. Số tiền thu hồi được hạch toán theo năm thực hiện thu hồi
Khoản 3 Điều 52 quy định:
phần kinh phí thu hồi được hạch toán vào năm thực hiện thu hồi.
Điều này rất quan trọng đối với báo cáo dữ liệu.
Ví dụ:
chi phí phát sinh năm 2026;
đã thanh toán năm 2026;
nhưng thu hồi năm 2027.
Không nên sửa báo cáo lịch sử theo cách làm biến mất giao dịch năm 2026.
Phải bảo toàn:
2026 = đã thanh toán
và:
2027 = phát sinh thu hồi.
16. Đây là nguyên tắc “append financial events, do not rewrite history”
Một hệ thống tài chính tốt không sửa:
PAID → chưa từng được trả.
Mà ghi:
PAID
sau đó:
RECOVERY_ORDERED
và khi nộp:
RECOVERED.
Nhờ đó có thể tái dựng chính xác dòng tiền thực tế.
17. Cơ sở cũng có quyền kiến nghị việc thu hồi
Khoản 4 Điều 52 quy định cơ sở KCB có quyền:
- kiến nghị cơ quan BHXH xem xét lại việc thu hồi;
- hoặc kiến nghị cơ quan có thẩm quyền xem xét, giải quyết.
Do đó thu hồi cũng có thể có:
RECOVERY_DISPUTED.
Tuy nhiên việc xử lý phải tuân theo quyết định/kết quả giải quyết có thẩm quyền.
18. Trường hợp quy định chuyên ngành khác về thu hồi thì áp dụng quy định đó
Khoản 5 Điều 52 còn quy định nếu việc thu hồi trong hoạt động:
- thanh tra;
- kiểm tra;
- kiểm toán;
- xử lý vi phạm của cơ quan nhà nước có thẩm quyền
có quy định khác với Điều 52 thì áp dụng quy định đó.
Do đó Dr5 không nên hard-code:
mọi recovery đều có một workflow duy nhất.
Phải ghi nhận:
recovery source / competent authority / legal procedure.
19. Điều 53 tiếp tục xác định trách nhiệm sau từ chối hoặc thu hồi
Điều 53 Nghị định 188 quy định cơ quan, tổ chức, cá nhân bị từ chối thanh toán hoặc bị đề nghị thu hồi có trách nhiệm thực hiện theo:
quyết định của cơ quan BHXH
hoặc:
kết quả giải quyết cuối cùng của cơ quan có thẩm quyền.
Đây là cơ sở để Dr5 cần có:
FINAL_OUTCOME_SOURCE.
Không phải mọi case kết thúc ở:
kết quả ban đầu của Cổng.
20. Kết quả xử lý cũng có thể có lợi cho cơ sở
Khoản 3 Điều 53 quy định nếu việc:
từ chối thanh toán hoặc thu hồi
được xác định không đúng quy định pháp luật, cơ quan BHXH thực hiện việc từ chối/thu hồi có trách nhiệm:
thanh toán bổ sung hoặc hoàn trả cho cơ sở KCB.
Đây là một trạng thái quan trọng thường bị hệ thống bỏ sót.
Lifecycle không chỉ:
claim → denial → end.
Mà có thể là:
denial
→ review
→ denial overturned
→ supplementary payment.
Hoặc:
recovery
→ review
→ recovery overturned
→ refund.
21. Vì vậy “final outcome” phải tách khỏi “initial outcome”
Một case nên có:
initial_outcome
và:
final_outcome.
Ví dụ:
initial_outcome = DENIED
nhưng:
final_outcome = ACCEPTED_AFTER_REVIEW.
Hoặc:
initial_outcome = RECOVERY_ORDERED
nhưng:
final_outcome = RECOVERY_PARTIALLY_REVERSED.
Nếu chỉ cập nhật field:
status = accepted
thì lịch sử bị mất.
22. Điều chỉnh giảm kỳ trước chưa chắc là “thu hồi Điều 52”
Mẫu 06/BH có:
Mã số 20 — Điều chỉnh giảm
phản ánh số chi kỳ trước phải điều chỉnh giảm trong kỳ này.
Tuy nhiên không nên mặc định:
mọi điều chỉnh giảm = thu hồi theo Điều 52.
Phải hỏi:
khoản tiền đã thực tế thanh toán chưa?
căn cứ xử lý là gì?
có văn bản thu hồi theo Điều 52 hay không?
Do đó:
PRIOR_PERIOD_DOWNWARD_ADJUSTMENT
và:
RECOVERY
cần là hai event type khác nhau.
23. Tương tự, tạm ứng dư phải hoàn trả không phải thu hồi chi phí sai
Mẫu 06/BH có riêng:
kinh phí tạm ứng phải nộp sau quyết toán.
Đây có thể chỉ là:
số tiền tạm ứng lớn hơn số được quyết toán.
Nó khác hoàn toàn với:
khoản chi đã thanh toán bị xác định sai và phải thu hồi theo Điều 52.
Do đó phải tách:
ADVANCE_REFUND
khỏi:
RECOVERY.
24. Mẫu 06 có riêng phần “Kinh phí thu hồi vào quỹ BHYT”
Mẫu 06/BH dành Mã số 51–55 để theo dõi:
- kinh phí phải thu hồi kỳ trước;
- kinh phí phải nộp trong kỳ;
- kinh phí kỳ trước đã nộp;
- kinh phí phải thu hồi chuyển kỳ sau.
Hướng dẫn xác định đây là khoản thu hồi theo Điều 52 Nghị định 188/2025/NĐ-CP.
Như vậy biểu mẫu tài chính cũng đã tách:
refund of advances
và:
post-payment recovery.
25. Ma trận phân biệt bốn khái niệm chính
| Trạng thái | Ai khởi tạo/quyết định | Thời điểm | Bản chất |
|---|---|---|---|
| Điều chỉnh đề nghị thanh toán | thường cơ sở sau rà soát/phản hồi | trước kết quả tài chính cuối cùng | sửa/rút/bổ sung claim |
| Từ chối thanh toán | cơ quan BHXH | trong giám định, trước thanh toán | không thanh toán khoản xác định không đúng quy định |
| Chưa quyết toán/vướng mắc | kết quả quy trình giám định/quyết toán | chưa có kết luận cuối về khoản đang vướng | pending resolution |
| Thu hồi sau thanh toán | cơ quan có thẩm quyền/BHXH theo căn cứ áp dụng | sau khi khoản đã thanh toán | yêu cầu hoàn trả quỹ |
Đây là bốn state không được gộp.
26. Có thêm hai trạng thái tài chính cần tách riêng
Ngoài bốn trạng thái trên còn ít nhất:
Vượt dự kiến chi
khoản đã tổng hợp nhưng chưa quyết toán do giới hạn dự kiến chi.
Tạm ứng phải hoàn trả
khoản tạm ứng vượt mức quyết toán.
Hai trạng thái này đều:
không tự động đồng nghĩa khoản chi sai.
27. “Xuất toán” vì vậy chỉ nên dùng như thuật ngữ giao tiếp, không làm status database
Trong database không nên có:
status = XUAT_TOAN.
Bởi cùng một từ có thể được người dùng dùng cho:
- provider adjustment;
- auto denial;
- proactive denial;
- unresolved amount;
- over-projected amount;
- prior-period adjustment;
- recovery.
Hệ thống cần terminology chính xác hơn.
28. Mô hình trạng thái đề xuất cho một khoản chi
Có thể mô hình hóa:
CLAIMED
→ CORRECTION_PENDING
→ ADJUSTED / WITHDRAWN / SUPPLEMENTED
→ ADJUDICATED
sau đó:
ACCEPTED
hoặc:
DENIED
hoặc:
UNRESOLVED.
Nếu accepted:
AGGREGATED_FOR_SETTLEMENT
→ SETTLED
→ INVOICED
→ PAID.
Sau thanh toán:
PAID
có thể tiếp tục:
RECOVERY_REVIEW
→ RECOVERY_ORDERED
→ RECOVERY_DISPUTED
→ RECOVERED.
Nếu kết quả được đảo:
DENIAL_OVERTURNED
hoặc:
RECOVERY_OVERTURNED
→ SUPPLEMENTARY_PAYMENT / REFUND.
29. Không nên ép toàn bộ lifecycle vào một field status duy nhất
Một khoản cùng lúc có thể:
adjudication = ACCEPTED;
nhưng:
settlement = OVER_PROJECTED_PENDING;
và:
cash = UNPAID.
Do đó thiết kế tốt hơn là nhiều dimension.
Claim status
- original;
- adjusted;
- withdrawn;
- supplemented.
Adjudication status
- accepted;
- denied;
- unresolved.
Settlement status
- pending;
- settled;
- over-projected.
Cash status
- unpaid;
- partially paid;
- paid.
Recovery status
- none;
- ordered;
- disputed;
- recovered;
- reversed.
30. Mỗi thay đổi trạng thái phải là một event
Ví dụ không chỉ cập nhật:
adjudication_status = denied.
Mà nên ghi:
2026-10-01 AUTO_DENIAL 3.000.000
2026-10-03 FACILITY_DISPUTE 2.000.000
2026-12-15 AUTHORITY_ACCEPTED 1.500.000
2027-01-10 SUPPLEMENTARY_SETTLEMENT 1.500.000.
Như vậy có thể tái dựng:
trạng thái ở bất kỳ thời điểm nào.
31. Số tiền cũng phải được quản lý theo event
Một claim 10 triệu có thể biến đổi:
ban đầu: 10 triệu;
cơ sở tự giảm: 1 triệu;
còn đề nghị: 9 triệu;
BHXH từ chối: 3 triệu;
cơ sở chấp nhận từ chối: 1 triệu;
tranh luận: 2 triệu;
sau giải quyết được chấp nhận lại: 1,5 triệu.
Final outcome:
7,5 triệu đủ điều kiện thanh toán;
1 triệu cơ sở tự điều chỉnh;
1 triệu bị từ chối cuối cùng;
0,5 triệu tranh luận không được chấp nhận.
Nếu hệ thống chỉ lưu:
final_amount = 7.5m
thì mất toàn bộ thông tin quản trị.
32. Cần phân biệt “nguyên nhân tài chính” và “nguyên nhân nghiệp vụ”
Mỗi financial event nên liên kết đến:
root cause.
Ví dụ:
- dữ liệu XML;
- quyền lợi;
- thuốc;
- VTYT;
- dịch vụ;
- ngày giường;
- nhân lực;
- giá;
- điều kiện thanh toán;
- thiếu evidence;
- vượt dự kiến chi;
- hậu kiểm/kiểm toán.
Như vậy bệnh viện có thể biết:
tiền mất ở đâu và cần sửa hệ thống nào.
33. Kết quả cuối cùng phải được quản lý đến tận cấp hồ sơ/khoản chi
Không nên chỉ biết:
quý III bị từ chối 2 tỷ.
Cần truy xuống:
2 tỷ gồm những
MA_LKnào?
những dòng chi phí nào?
mỗi khoản hiện đang ở trạng thái gì?
khoản nào đã giải quyết lại?
khoản nào đã thu hồi?
khoản nào được thanh toán bổ sung?
Nếu không, báo cáo “xuất toán” cuối năm sẽ rất dễ sai.
34. Dr5 cần một “financial outcome ledger”
Đây không phải catalog dr5_... mới.
Sáu catalog chuẩn tiếp tục quản lý:
rule + condition + legal basis.
Còn lịch sử tài chính thuộc:
transaction/case-management layer.
Một ledger entry có thể chứa:
- case ID;
MA_LK;- cost item;
- event type;
- event date;
- old amount;
- new amount;
- delta;
- source document;
- legal basis reference;
- authority;
- related previous event.
35. Không tạo thêm catalog nghiệp vụ chỉ để lưu trạng thái
Không cần tạo:
dr5_denial;dr5_recovery;dr5_payment_result;dr5_adjustment_rule.
Các điều kiện pháp lý vẫn nằm ở:
dr5_payment_condition;dr5_legal_basis.
Denial/recovery là:
outcome của rule + workflow + quyết định, không phải catalog kiểm tra mới.
36. Quy tắc phân loại Dr5 và kết quả thanh toán phải tách biệt
Một finding ban đầu của Dr5 có thể là:
PAYMENT_CONDITION.
Sau đó:
bệnh viện điều chỉnh trước khi gửi.
Kết quả tài chính:
không có khoản BHXH từ chối.
Điều đó không làm finding ban đầu sai.
Ngược lại:
Dr5 không phát hiện gì
nhưng giám định chủ động sau đó từ chối.
Do đó cần tách:
internal finding outcome
và:
official financial outcome.
37. Đây là cơ sở để đo hiệu quả thực sự của Dr5
Có thể đo:
Prevented denial
Chi phí sai được phát hiện và điều chỉnh trước gửi.
Avoided denial through evidence completion
Khoản có nguy cơ nhưng được bổ sung đầy đủ trước giám định.
Official denied amount
Khoản BHXH chính thức từ chối.
Successfully defended amount
Khoản ban đầu bị từ chối/vướng nhưng sau đó được chấp nhận.
Post-payment recovery
Khoản đã thanh toán nhưng bị thu hồi.
Những KPI này có ý nghĩa hơn rất nhiều so với:
“tỷ lệ xuất toán”.
38. Cần có cơ chế reopening case
Không nên để:
PAID = CLOSED FOREVER.
Điều 52 cho thấy khoản đã thanh toán vẫn có thể phát sinh recovery.
Tương tự:
khoản denied có thể được cấp có thẩm quyền giải quyết lại.
Do đó case phải có:
REOPEN_REASON.
Ví dụ:
- audit;
- inspection;
- competent authority decision;
- new legal resolution;
- recovery order.
39. Nhưng reopening không được làm mất trạng thái lịch sử
Nếu khoản 5 triệu:
đã thanh toán năm 2026
và:
thu hồi năm 2027,
dashboard lịch sử phải vẫn cho thấy:
Năm 2026
paid = 5 triệu.
Năm 2027
recovery = 5 triệu.
Không nên sửa báo cáo 2026 thành:
paid = 0.
Điều này cũng phù hợp với quy định khoản thu hồi được hạch toán vào năm thực hiện thu hồi.
40. Ma trận kết quả cuối cùng đề xuất
| Final outcome | Ý nghĩa |
|---|---|
FACILITY_WITHDRAWN | cơ sở tự không tiếp tục đề nghị |
DATA_ADJUSTED | dữ liệu được điều chỉnh |
ACCEPTED | đủ điều kiện qua giám định |
DENIED_FINAL | từ chối được giữ nguyên sau quy trình xử lý |
UNRESOLVED | còn chờ cấp có thẩm quyền |
SETTLED | được quyết toán |
PAID | đã chuyển tiền |
RECOVERY_ORDERED | đã có yêu cầu thu hồi |
RECOVERED | đã hoàn trả quỹ |
DENIAL_OVERTURNED | từ chối được xác định không đúng |
RECOVERY_OVERTURNED | thu hồi được xác định không đúng |
SUPPLEMENTARY_PAID | đã được thanh toán/hoàn trả bổ sung |
Đây là taxonomy quản trị nội bộ, không phải các thuật ngữ biểu mẫu chính thức.
41. Dashboard lãnh đạo phải tách các nhóm tiền
Một dashboard phù hợp nên có ít nhất:
Tổng chi đề nghị
Cơ sở tự điều chỉnh trước thanh toán
BHXH từ chối thanh toán
Đang vướng/chưa quyết toán
Được quyết toán
Vượt dự kiến chi chưa quyết toán
Đã thanh toán
Thu hồi sau thanh toán
Được thanh toán bổ sung sau giải quyết
Nếu chỉ có:
“Tổng xuất toán”
thì mất hầu hết thông tin quản trị quan trọng.
42. Pipeline quản lý kết quả cuối cùng
Một workflow đầy đủ có thể là:
Claim created
→ Pre-adjudication
→ Facility adjustment
→ Submitted
→ Automatic adjudication
→ Evidence/adjustment
→ Proactive adjudication
→ Mẫu 03/BH
→ Mẫu 05/BH
→ Accepted / Denied / Unresolved
→ Mẫu 06/BH
→ Settled
→ Paid
→ Post-payment review if any
→ Recovery / no recovery
→ Appeal or competent-authority resolution
→ Supplementary payment/refund when applicable
→ Final case closure.
Đây mới là:
full claim lifecycle.
Kết luận
“Từ chối thanh toán”, “điều chỉnh chi phí” và “thu hồi” không phải ba cách gọi khác nhau của cùng một việc.
Bản chất là:
Điều chỉnh
= thay đổi đề nghị/dữ liệu trong quá trình xử lý claim.
Từ chối thanh toán
= cơ quan BHXH xác định khoản không đúng quy định trong quá trình giám định và trước khi thanh toán.
Thu hồi
= khoản đã thanh toán nhưng sau đó phát hiện không đúng quy định và phát sinh nghĩa vụ hoàn trả quỹ.
Mười nguyên tắc cần nhớ:
Thu hồi đề nghị thanh toán trong Mẫu 09/BH khác với thu hồi khoản tiền đã thanh toán theo Điều 52 Nghị định 188.
Cơ sở tự điều chỉnh một khoản không nên được thống kê như chi phí BHXH từ chối.
Từ chối thanh toán phải xác định rõ căn cứ, lý do và số tiền.
Cơ sở có quyền kiến nghị việc từ chối thanh toán hoặc thu hồi theo quy định.
Chi phí chưa quyết toán do vướng mắc khác với chi phí đã bị từ chối.
Chi phí vượt dự kiến chi khác với chi phí không đủ điều kiện thanh toán.
Tạm ứng dư phải hoàn trả khác với thu hồi chi phí sai sau thanh toán.
Thu hồi được hạch toán vào năm thực hiện thu hồi, vì vậy phải ghi nhận như một financial event mới thay vì viết lại lịch sử thanh toán.
Nếu việc từ chối hoặc thu hồi được xác định không đúng pháp luật, cơ quan BHXH có trách nhiệm thanh toán bổ sung hoặc hoàn trả cho cơ sở.
Trạng thái cuối cùng phải theo kết quả xử lý thực tế, kể cả kết quả giải quyết cuối cùng của cơ quan có thẩm quyền; không được coi phản hồi đầu tiên là kết quả vĩnh viễn.
Đối với Dr5-XML, Bài 6.8 hoàn thiện vòng đời của một khoản chi:
Risk → Finding → Adjustment → Adjudication → Dispute → Settlement → Payment → Recovery → Final Outcome.
Điều này cũng xác định một hướng phát triển quan trọng của hệ thống:
Dr5 không chỉ cần trả lời “khoản này có nguy cơ xuất toán không?”
mà còn phải trả lời:
“khoản này cuối cùng đã xảy ra điều gì?”
Tức là từ mỗi finding phải theo được đến:
cơ sở đã sửa bao nhiêu
→ BHXH thực sự từ chối bao nhiêu
→ còn tranh luận bao nhiêu
→ cuối cùng được quyết toán bao nhiêu
→ đã thanh toán bao nhiêu
→ sau thanh toán có bị thu hồi không
→ nếu kết quả bị thay đổi, đã được thanh toán hoặc hoàn trả bổ sung bao nhiêu.
Khi quản lý được toàn bộ chuỗi này, bệnh viện mới có thể đo chính xác chi phí bị mất thực sự, phân biệt với chi phí chủ động điều chỉnh, chi phí đang vướng, chi vượt dự kiến, và thu hồi hậu kiểm; đồng thời Dr5 có đủ dữ liệu để học từ kết quả thực tế và cải thiện các rule tiền giám định cho những kỳ tiếp theo.
- Đăng nhập để gửi ý kiến