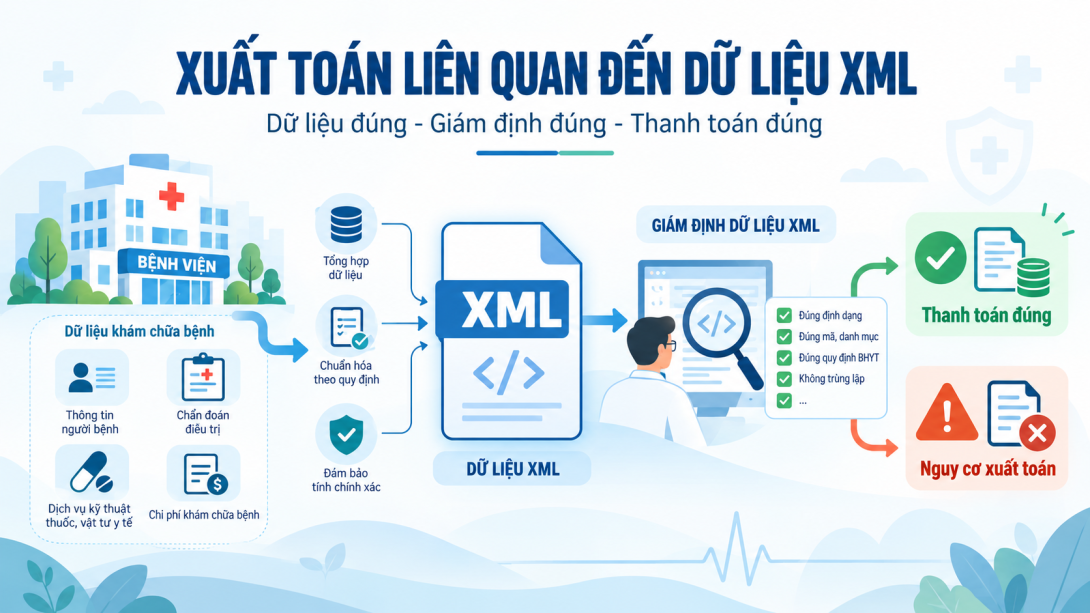
Từ Chương 1 đến Chương 5, trọng tâm chủ yếu nằm trước hoặc tại thời điểm gửi hồ sơ:
- hiểu đúng cấu trúc XML;
- quản lý danh mục và phiên bản;
- tạo lập, ký số và gửi dữ liệu;
- kiểm tra tính hợp lệ, tính nhất quán;
- nhận diện các nhóm nguy cơ có thể ảnh hưởng thanh toán.
Chương 6 bắt đầu ở một thời điểm khác:
Hồ sơ đã được gửi và cơ sở khám chữa bệnh bắt đầu nhận phản hồi từ Cổng tiếp nhận dữ liệu hoặc cơ quan bảo hiểm xã hội.
Từ đây, vấn đề không còn đơn thuần là:
“XML có lỗi hay không?”
Mà trở thành:
Phản hồi này thuộc bước nào?
Cơ sở phải xử lý trong thời hạn nào?
Cần sửa dữ liệu hay bổ sung bằng chứng?
Khoản chi đã bị từ chối hay mới chỉ chưa đủ thông tin?
Nếu không thống nhất thì phải trình bày căn cứ đề nghị thanh toán thế nào?
Kết quả cuối cùng phải được quản lý ra sao?
Đó là mục tiêu của Chương 6.
Căn cứ trực tiếp của chương là Điều 9–15 Thông tư 12/2026/TT-BTC về gửi và tiếp nhận hồ sơ, giám định tự động, giám định chủ động, lập Biên bản giám định, cảnh báo gia tăng chi, quyết toán và thanh toán; đồng thời phải đọc cùng các quy định của Nghị định 188/2025/NĐ-CP mà Thông tư dẫn chiếu, đặc biệt về từ chối thanh toán và thu hồi chi phí đã thanh toán.
Nguyên tắc trung tâm của Chương 6 là:
Không xử lý mọi phản hồi của Cổng như một “xuất toán”. Phải xác định đúng giai đoạn, đúng loại phản hồi, đúng căn cứ, đúng dữ liệu và đúng quyền xử lý của cơ sở khám chữa bệnh.
1. Một hồ sơ có nhiều lần “phản hồi”, nhưng ý nghĩa pháp lý khác nhau
Sau khi gửi hồ sơ, cơ sở có thể nhận nhiều loại phản hồi:
Phản hồi về việc gửi hồ sơ
Ví dụ:
- gửi không đúng thời hạn;
- sai cấu trúc;
- sai định dạng;
- Bảng tổng hợp không khớp Bảng kê chi tiết;
- Báo cáo quyết toán không khớp Bảng tổng hợp.
Đây chủ yếu là phản hồi tiếp nhận và kiểm tra dữ liệu theo Điều 9.
Kết quả giám định tự động
Có thể là:
- hồ sơ đúng quy định;
- có chi phí bị từ chối thanh toán;
- hoặc chưa đủ thông tin để xác định một số điều kiện thanh toán.
Kết quả giám định chủ động
Cơ quan BHXH có thể đối chiếu:
- hồ sơ hợp đồng;
- điều kiện thực tế của cơ sở;
- Bảng kê chi tiết đã điều chỉnh;
- hồ sơ bệnh án;
- tài liệu liên quan;
- kết quả tự rà soát chi phí tăng cao.
Biên bản và thông báo kết quả giám định
Đây là tầng tổng hợp chính thức hơn của quá trình giám định theo Điều 12.
Biên bản quyết toán và thanh toán
Đây là giai đoạn tiếp theo của chu kỳ tài chính theo Điều 14–15.
Do đó:
“Cổng trả lỗi”, “giám định chưa đủ thông tin”, “từ chối thanh toán” và “thu hồi” là bốn khái niệm khác nhau.
2. Phải phân biệt tiếp nhận dữ liệu với giám định chi phí
Điều 9 quy định Cổng phản hồi tự động đối với các vấn đề như:
- hồ sơ gửi không đúng thời hạn;
- sai cấu trúc hoặc định dạng;
- Bảng tổng hợp lệch Bảng kê chi tiết;
- Báo cáo quyết toán không khớp Bảng tổng hợp.
Những phản hồi này không nên tự động được diễn giải:
“BHXH đã kết luận chi phí không được thanh toán.”
Ví dụ:
XML sai kiểu dữ liệu
là vấn đề tiếp nhận/kỹ thuật.
Trong khi:
dịch vụ không đáp ứng điều kiện thanh toán
là vấn đề giám định nội dung.
Hai việc cần workflow hoàn toàn khác nhau.
3. Các mốc 06 giờ, 24 giờ và 48 giờ thường bị hiểu sai
Điều 9 quy định Cổng phản hồi:
- chậm nhất 06 giờ đối với hồ sơ đề nghị thanh toán gửi không đúng thời hạn;
- chậm nhất 24 giờ đối với hồ sơ sai cấu trúc hoặc định dạng;
- chậm nhất 48 giờ đối với Bảng tổng hợp sai lệch Bảng kê chi tiết hoặc Báo cáo quyết toán không khớp Bảng tổng hợp.
Các mốc này là:
thời hạn phản hồi của Cổng trong từng tình huống.
Không phải:
thời hạn chung để cơ sở phải gửi XML sau khi người bệnh kết thúc KCB.
Thời hạn gửi Bảng kê chi tiết vẫn được Điều 9 dẫn chiếu về Điều 7 hoặc Điều 8 Thông tư 48/2017/TT-BYT.
4. Có hai thời hạn điều chỉnh rất dễ bị nhầm
Đây là điểm đặc biệt cần ghi nhớ của Chương 6.
Giai đoạn 1 — Sau phản hồi tiếp nhận dữ liệu
Nếu Cổng phản hồi:
- sai cấu trúc/định dạng;
- hoặc sai lệch giữa Bảng kê chi tiết – Bảng tổng hợp – Báo cáo quyết toán,
thì trong 02 ngày làm việc kể từ ngày nhận phản hồi, khi phát hiện sai sót, cơ sở gửi dữ liệu điều chỉnh kèm văn bản ghi rõ thông tin, số liệu sửa chữa.
Giai đoạn 2 — Sau kết quả giám định tự động
Kết quả giám định tự động được gửi trong 07 ngày làm việc kể từ ngày tiếp nhận hồ sơ đề nghị thanh toán. Sau khi nhận phản hồi này, cơ sở có 03 ngày làm việc để rà soát, cung cấp/bổ sung tài liệu, dữ liệu và lập Bảng kê chi tiết điều chỉnh theo Mẫu 09/BH trong các trường hợp quy định.
Hai mốc:
02 ngày làm việc
và:
03 ngày làm việc
thuộc hai bước hoàn toàn khác nhau.
5. Bảng thời hạn cần ghi nhớ của Chương 6
| Giai đoạn | Chủ thể | Thời hạn chính | Nội dung |
|---|---|---|---|
| Phản hồi hồ sơ gửi không đúng hạn | Cổng | ≤ 06 giờ | phản hồi tình trạng gửi không đúng thời hạn |
| Phản hồi lỗi cấu trúc/định dạng | Cổng | ≤ 24 giờ | chỉ rõ lỗi từng trường |
| Phản hồi sai lệch tổng hợp | Cổng | ≤ 48 giờ | Bảng tổng hợp ↔ Bảng kê chi tiết; Báo cáo quyết toán ↔ Bảng tổng hợp |
| Điều chỉnh sau lỗi Điều 9.2.b/c | Cơ sở KCB | 02 ngày làm việc | gửi dữ liệu điều chỉnh + văn bản ghi rõ sửa chữa |
| Kết quả giám định tự động | BHXH/Cổng | 07 ngày làm việc từ ngày tiếp nhận hồ sơ | đúng quy định / từ chối / chưa đủ thông tin |
| Bổ sung sau giám định tự động | Cơ sở KCB | 03 ngày làm việc | tài liệu chứng minh + dữ liệu/Bảng kê chi tiết điều chỉnh |
| Cung cấp hồ sơ khi giám định trực tiếp | Cơ sở KCB | 03 ngày làm việc từ khi nhận yêu cầu | hồ sơ, tài liệu và người có thẩm quyền làm việc |
| Thông báo trước giám định trực tiếp | BHXH | tối thiểu 03 ngày làm việc trước khi thực hiện | nội dung, hồ sơ, thời gian làm việc |
| Lập Biên bản giám định | BHXH | 03 ngày làm việc sau khi kết thúc giám định quý | Mẫu 03/BH |
| Phản hồi Biên bản giám định | Cơ sở KCB | 02 ngày làm việc | ký; nếu không thống nhất, nêu căn cứ/ý kiến |
| Thông báo kết quả giám định | BHXH | 05 ngày làm việc từ ngày gửi Biên bản giám định | Mẫu 05/BH |
| Rà soát cảnh báo tăng chi | Cơ sở KCB | 10 ngày từ khi nhận thông báo | xác định nguyên nhân, giải pháp |
| Phản hồi Biên bản quyết toán | Cơ sở KCB | 02 ngày làm việc | ký + hóa đơn điện tử hoặc ghi ý kiến |
| BHXH ký lại Biên bản có ý kiến | BHXH | 01 ngày làm việc | kể từ khi nhận từ cơ sở |
| Thanh toán sau quyết toán | BHXH | 03 ngày làm việc | sau khi nhận Biên bản đã ký + hóa đơn điện tử |
Các mốc trên nằm ở các Điều 9–15 và không được trộn thành một deadline duy nhất.
6. “Chưa đủ thông tin” phải dẫn đến evidence workflow
Điều 10 không chỉ trả về:
đúng / sai.
Đối với một số nội dung về tỷ lệ, điều kiện thanh toán hoặc tính hợp lý của dịch vụ, hệ thống có thể xác định:
chưa đủ thông tin để xác định chi phí có đủ điều kiện thanh toán hay không.
Đây chính là trạng thái:
INFO_EVIDENCE
đã được xây ở Chương 5.
Hành động đúng không phải:
xóa khoản chi ngay.
Mà là:
xác định evidence đang thiếu
→ truy nguồn
→ cung cấp tài liệu phù hợp
→ điều chỉnh dữ liệu nếu dữ liệu thực sự sai
→ đánh giá lại.
7. Điều chỉnh dữ liệu và bảo vệ chi phí là hai việc khác nhau
Nếu dữ liệu sai
Ví dụ:
- sai số lượng;
- sai mã;
- sai thời gian;
- sai tổng tiền.
Cơ sở phải:
sửa dữ liệu nguồn → tái tạo dữ liệu điều chỉnh → gửi theo quy trình.
Nếu dữ liệu đúng nhưng chưa đủ chứng minh
Cơ sở phải:
bổ sung tài liệu và chỉ rõ căn cứ chứng minh.
Nếu dữ liệu và bằng chứng đều đúng nhưng không thống nhất với kết quả giám định
Cơ sở cần:
nêu rõ nội dung chưa thống nhất + căn cứ pháp lý + bằng chứng + số tiền đề nghị xem xét.
Không được trộn ba luồng này.
8. Mẫu 09/BH là công cụ điều chỉnh, không phải công cụ “ghi đè lịch sử”
Điều 10 quy định Bảng kê chi tiết điều chỉnh được lập theo Mẫu 09/BH đối với các trường hợp tương ứng sau kết quả giám định tự động.
Về quản trị dữ liệu, cần hiểu:
V1 đã gửi vẫn là sự kiện lịch sử.
Sau đó:
Mẫu 09/BH / dữ liệu điều chỉnh tạo ra một trạng thái xử lý mới.
Không nên:
sửa database rồi xóa dấu vết version cũ.
Chuỗi cần được bảo toàn:
submission → response → adjustment → resubmission/reevaluation → final outcome.
9. Giám định tự động và giám định chủ động có bản chất khác nhau
Giám định tự động
Hệ thống thông tin giám định xử lý hồ sơ theo các nội dung Điều 10:
- thẻ;
- quyền lợi;
- danh mục;
- giá;
- điều kiện;
- nhân lực;
- thời gian;
- tính hợp lý;
- tính thống nhất;
- số lượng thuốc/thiết bị.
Giám định chủ động
Điều 11 cho phép cơ quan BHXH đi sâu hơn vào:
- hồ sơ hợp đồng;
- điều kiện thực tế;
- dữ liệu đã điều chỉnh;
- tài liệu cơ sở cung cấp;
- hồ sơ bệnh án;
- các khoản chi tăng cao;
- giám định trực tiếp khi cần.
Vì vậy một khoản:
“không bị rule tự động phát hiện”
không đồng nghĩa:
“đã vượt qua toàn bộ quá trình giám định”.
10. Hồ sơ bệnh án trở thành bằng chứng trực tiếp trong giai đoạn này
Điều 11 quy định việc đối chiếu hồ sơ bệnh án và tài liệu cơ sở cung cấp trong giám định chủ động.
Điều này nối trực tiếp với Bài 5.8:
XML là lớp dữ liệu gửi đi; hồ sơ bệnh án là một nguồn bằng chứng để giải quyết những nội dung cần chứng minh.
Do đó cơ sở phải có khả năng truy nhanh từ:
finding XML
đến:
tài liệu nguồn tương ứng.
11. “Bảo vệ chi phí” phải hiểu là chứng minh khoản chi đúng quy định
Trong Chương 6, “bảo vệ chi phí đề nghị thanh toán” không có nghĩa:
cố tìm cách giữ mọi khoản chi bằng mọi giá.
Nó có nghĩa:
khoản chi thực sự đúng quy định phải được trình bày bằng dữ liệu, bằng chứng và căn cứ phù hợp để tránh bị từ chối do thiếu thông tin, sai diễn giải hoặc bất nhất dữ liệu.
Nếu qua rà soát xác định:
khoản chi thực sự không đủ điều kiện,
cơ sở phải:
điều chỉnh đúng.
Đây là nền tảng để quá trình giải trình có tính thuyết phục và bền vững.
12. Một hồ sơ giải trình tốt phải trả lời năm câu hỏi
Khi không thống nhất với một finding, cơ sở nên trình bày:
1. Không thống nhất điều gì?
Xác định chính xác:
MA_LK;- khoản chi;
- field;
- số tiền;
- lý do phản hồi.
2. Dữ liệu thực tế là gì?
Lấy từ nguồn:
- HIS;
- LIS/RIS/PACS;
- dược;
- vật tư;
- hồ sơ bệnh án;
- danh mục.
3. Bằng chứng là gì?
Ví dụ:
- kết quả;
- y lệnh;
- hội chẩn;
- biên bản;
- giấy phép;
- quyết định giá;
- hồ sơ mua sắm.
4. Căn cứ pháp lý nào áp dụng?
Phải chỉ:
văn bản → điều/khoản/phụ lục → thời gian hiệu lực.
5. Đề nghị xử lý số tiền nào?
Phân biệt:
- số đang bị từ chối;
- số cơ sở đồng ý điều chỉnh;
- số cơ sở tiếp tục đề nghị thanh toán.
13. Biên bản giám định là một mốc đặc biệt quan trọng
Điều 12 quy định trong 03 ngày làm việc kể từ ngày kết thúc giám định quý, cơ quan BHXH lập Biên bản giám định.
Sau khi nhận Biên bản, cơ sở có 02 ngày làm việc để ký và gửi lại.
Nếu không thống nhất với nội dung từ chối thanh toán, cơ sở được:
ghi rõ căn cứ pháp lý đề nghị thanh toán hoặc ý kiến đề nghị cấp có thẩm quyền xem xét, giải quyết
trong chính Biên bản giám định.
Đây là lý do Bài 6.7 phải hướng dẫn riêng cách xây dựng hồ sơ giải trình dựa trên dữ liệu.
14. Không thống nhất phải được ghi nhận có cấu trúc
Một phản hồi kiểu:
“Bệnh viện không đồng ý xuất toán.”
có rất ít giá trị.
Tốt hơn là:
Nội dung: khoản X.
Kết quả BHXH: từ chối Y đồng.
Quan điểm cơ sở: không thống nhất.
Căn cứ: văn bản A, điều B.
Bằng chứng: tài liệu C, dữ liệu D.
Giải thích: vì...
Số tiền đề nghị xem xét: Y đồng.
Nếu có nhiều khoản:
mỗi khoản nên có một
case_id.
15. Cảnh báo tăng chi không đồng nghĩa chi phí sai
Điều 13 quy định trước ngày 15 hằng tháng cơ quan BHXH thông báo cảnh báo khi chi phí của cơ sở tăng cao so với các mốc so sánh; mức cảnh báo được phân thành:
- tăng thấp;
- tăng cao;
- tăng rất cao.
Trong 10 ngày kể từ khi nhận thông báo, cơ sở phải rà soát, xác định nguyên nhân chủ quan/khách quan và xây dựng giải pháp đối với các nguyên nhân chủ quan, bất cập.
Do đó:
cost outlier ≠ improper cost.
Cơ sở phải có khả năng:
giải thích bằng dữ liệu.
16. Quyết toán là một lớp riêng sau giám định
Điều 14 quy định Biên bản quyết toán theo Mẫu 06/BH được gửi cùng thời điểm thông báo kết quả giám định.
Trong 02 ngày làm việc, cơ sở gửi:
- Biên bản quyết toán đã ký;
- hóa đơn điện tử khớp số được quyết toán;
- và hoàn trả phần tạm ứng lớn hơn kinh phí quyết toán nếu có.
Nếu có ý kiến, cơ sở ghi nhận trên Biên bản trước khi ký gửi.
Do đó:
giám định và quyết toán liên quan nhưng không phải cùng một bước.
17. Từ chối thanh toán và thu hồi phải được phân biệt tuyệt đối
Đây là nội dung trọng tâm của Bài 6.8.
Nghị định 188/2025/NĐ-CP xác định:
từ chối thanh toán là đối với chi phí được xác định không đúng quy định trong quá trình giám định và trước khi thanh toán; việc từ chối phải nêu rõ căn cứ, lý do và số tiền, và cơ sở có quyền kiến nghị xem xét lại.
Trong khi đó:
thu hồi áp dụng đối với chi phí đã được thanh toán nhưng sau đó phát hiện không đúng quy định qua thanh tra, kiểm tra, kiểm toán, giải quyết vướng mắc, xử lý vi phạm hoặc quá trình tổ chức thực hiện. Văn bản thu hồi phải nêu căn cứ pháp lý, nội dung vi phạm, số tiền và thời hạn thực hiện; cơ sở cũng có quyền kiến nghị xem xét lại.
Có thể tóm tắt:
| Khái niệm | Thời điểm |
|---|---|
| lỗi tiếp nhận | trước giám định nội dung |
| điều chỉnh dữ liệu | sửa dữ liệu đề nghị thanh toán |
| từ chối thanh toán | đã giám định, chưa thanh toán |
| thu hồi | đã thanh toán, sau đó xác định phải hoàn trả |
Không nên gọi tất cả là:
“xuất toán”.
18. Điều 15 cho thấy kết quả có thể tiếp tục thay đổi sau giải quyết vướng mắc
Điều 15 quy định trường hợp cơ sở được cấp có thẩm quyền thông báo kết quả giải quyết vướng mắc, cơ quan BHXH thực hiện thanh toán số chi được phê duyệt vào kỳ quyết toán gần nhất.
Điều này cho thấy:
kết quả xử lý phải có lifecycle.
Một khoản có thể đi qua:
đề nghị thanh toán
→ bị từ chối
→ cơ sở không thống nhất
→ giải quyết vướng mắc
→ được chấp nhận một phần/toàn bộ
→ thanh toán kỳ sau.
Nếu hệ thống chỉ lưu:
status = denied
thì sẽ mất lịch sử quan trọng.
19. Chương 6 cần một mô hình “claim dispute lifecycle”
Đối với Dr5 có thể hình dung:
SUBMITTED
→GATEWAY_RESPONSE
→CORRECTION_REQUIRED
→AUTO_ADJUDICATED
→EVIDENCE_REQUIRED
→ADJUSTED
→PROACTIVE_REVIEW
→ADJUDICATION_MINUTES
→AGREED / DISPUTED
→FINAL_RESULT
→SETTLEMENT
→PAID.
Với những khoản đã thanh toán nhưng sau này phát sinh xử lý:
PAID → RECOVERY_REVIEW → RECOVERED / UPHELD.
Đây là mô hình nghiệp vụ nội bộ, không phải tên trạng thái chính thức của Thông tư.
20. Phải lưu “ai kết luận điều gì, khi nào, trên version nào”
Mỗi finding nên liên kết được với:
- submission/version;
- phản hồi Cổng;
- ngày nhận;
- loại phản hồi;
- căn cứ;
- số tiền;
- dữ liệu cơ sở đã điều chỉnh;
- tài liệu bổ sung;
- kết quả đánh giá lại;
- Biên bản giám định;
- ý kiến cơ sở;
- kết quả cuối cùng.
Nếu không:
sau vài tháng sẽ không thể biết vì sao một khoản chi bị giảm hoặc được thanh toán lại.
21. Chương 6 là nơi Dr5 chuyển từ “rule engine” sang “case-management”
Các chương trước chủ yếu trả lời:
rule nào fail?
Chương 6 cần thêm:
finding này đã được xử lý chưa?
Ví dụ:
INFO_EVIDENCE
không nên chỉ hiện màu vàng mãi mãi.
Phải có thể chuyển:
evidence requested
→evidence attached
→re-evaluated
→accepted.
Tương tự:
PAYMENT_CONDITION
có thể:
- cơ sở đồng ý điều chỉnh;
- hoặc không thống nhất và mở một case giải trình.
22. Công nghệ thông tin có thể giảm rất nhiều rủi ro xử lý phản hồi thủ công
Một hệ thống phù hợp có thể tự động:
- tải/nhận phản hồi Cổng;
- liên kết với đúng
MA_LKvà submission version; - phân loại phản hồi;
- tính deadline;
- giao việc cho khoa/phòng;
- chỉ ra evidence cần tìm;
- lưu Mẫu 09/BH;
- theo dõi số tiền trước/sau điều chỉnh;
- tạo hồ sơ giải trình có cấu trúc;
- cảnh báo sắp hết hạn;
- theo dõi kết quả cuối cùng.
Như vậy Dr5 không chỉ:
cảnh báo trước khi gửi
mà còn:
quản lý toàn bộ vòng đời sau khi gửi.
23. Không được tự động “chống xuất toán” bằng cách sửa mọi finding
Đây là giới hạn rất quan trọng.
Một hệ thống tốt phải giúp phân ba nhóm:
Cơ sở sai
sửa và chấp nhận điều chỉnh.
Chưa đủ bằng chứng
bổ sung đúng bằng chứng.
Cơ sở có căn cứ không thống nhất
lập hồ sơ giải trình.
Nếu hệ thống luôn mặc định:
“BHXH sai, phải bảo vệ khoản chi”
thì sẽ mất tính khách quan.
Ngược lại, nếu mặc định:
“BHXH phản hồi là phải xóa chi phí”
thì cơ sở có thể mất các khoản chi hợp lệ.
24. Cấu trúc Chương 6
| Mã | Nội dung |
|---|---|
| 6.1 | Đọc đúng kết quả phản hồi: tiếp nhận dữ liệu, lỗi cấu trúc, thiếu thông tin và kết quả giám định |
| 6.2 | Giám định tự động và giám định chủ động: dữ liệu được sử dụng, phạm vi đối chiếu và trách nhiệm các bên |
| 6.3 | Sửa lỗi dữ liệu sau phản hồi tiếp nhận: trình tự, thời hạn và tài liệu kèm theo |
| 6.4 | Bổ sung tài liệu chứng minh và lập Bảng kê chi tiết điều chỉnh theo Mẫu 09/BH |
| 6.5 | Đối chiếu dữ liệu chi tiết với Bảng tổng hợp tháng và Báo cáo quyết toán quý |
| 6.6 | Đọc Biên bản giám định, Thông báo kết quả giám định và Biên bản quyết toán |
| 6.7 | Xây dựng hồ sơ giải trình dựa trên dữ liệu: nội dung chưa thống nhất, bằng chứng, căn cứ và số tiền đề nghị xem xét |
| 6.8 | Phân biệt từ chối thanh toán, điều chỉnh chi phí và thu hồi sau thanh toán; quản lý kết quả xử lý cuối cùng |
25. Logic xuyên suốt của Chương 6
Có thể tóm tắt toàn chương bằng chuỗi:
Nhận phản hồi
→ xác định phản hồi thuộc bước nào
→ xác định deadline
→ xác định version hồ sơ
→ phân loại lỗi/vấn đề
→ sửa dữ liệu nếu dữ liệu sai
→ bổ sung evidence nếu thiếu
→ đánh giá căn cứ pháp lý
→ xác định phần đồng ý và phần chưa thống nhất
→ lập điều chỉnh/giải trình
→ theo dõi Biên bản và kết quả
→ quyết toán
→ lưu trạng thái cuối cùng.
Kết luận
Chương 6 không phải là chương hướng dẫn:
“cách khiếu nại xuất toán”.
Mà là chương về:
quản trị toàn bộ quá trình giám định và phản hồi bằng dữ liệu, căn cứ và bằng chứng.
Chín nguyên tắc cần giữ xuyên suốt:
Phản hồi tiếp nhận dữ liệu không đồng nghĩa kết quả giám định.
06 giờ, 24 giờ và 48 giờ là thời hạn phản hồi của Cổng trong các tình huống Điều 9, không phải thời hạn chung để gửi XML.
02 ngày làm việc sau phản hồi lỗi Điều 9 và 03 ngày làm việc sau kết quả giám định Điều 10 là hai deadline khác nhau.
“Chưa đủ thông tin” khác với “không đủ điều kiện thanh toán”.
Dữ liệu sai phải sửa từ nguồn; thiếu bằng chứng phải bổ sung bằng chứng; không thống nhất phải trình bày căn cứ.
Giám định tự động và giám định chủ động là hai lớp kiểm tra khác nhau.
Từ chối thanh toán xảy ra trước thanh toán; thu hồi áp dụng đối với khoản đã thanh toán nhưng sau đó xác định phải hoàn trả.
Một khoản bị từ chối chưa chắc là trạng thái cuối nếu cơ sở có căn cứ và thực hiện đúng quy trình kiến nghị/xử lý vướng mắc.
Mọi điều chỉnh, giải trình và kết quả cuối cùng phải gắn với đúng hồ sơ, đúng version, đúng số tiền và đúng căn cứ pháp lý.
Đối với Dr5-XML, Chương 6 mở ra một lớp chức năng mới: từ pre-adjudication sang adjudication response management. Hệ thống lý tưởng không chỉ báo:
“khoản này có nguy cơ”,
mà còn phải biết:
Cổng đã phản hồi gì, cơ sở còn bao nhiêu thời gian, cần ai xử lý, cần bằng chứng nào, đã điều chỉnh gì, còn tranh luận khoản nào và cuối cùng bao nhiêu tiền được thanh toán, bị từ chối hoặc bị thu hồi.
Đó là nền tảng để quản lý giám định BHYT theo hướng có dữ liệu, có bằng chứng, có thời hạn và có khả năng truy vết đầy đủ.
- Đăng nhập để gửi ý kiến